Finanzas personales: qué son y cómo organizarlas
Publicado el
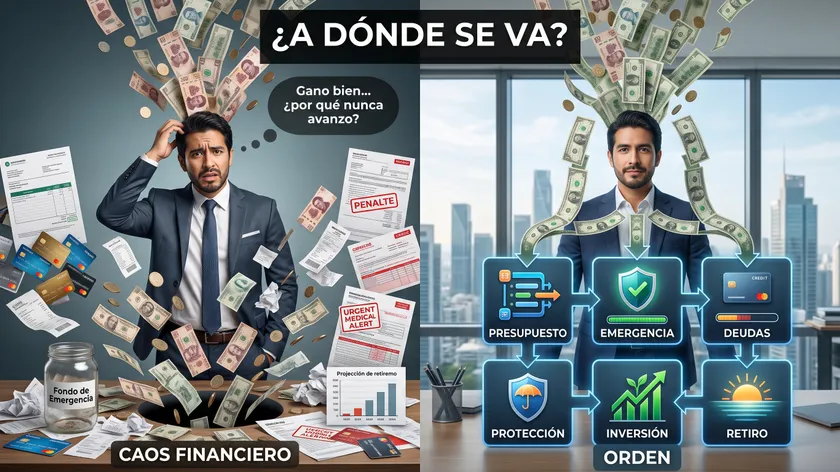
Ganar más dinero no garantiza estar mejor: hay quien gana poco y vive tranquilo, y quien gana mucho y vive ahogado. La diferencia casi nunca es el ingreso, sino el orden. Las finanzas personales son, justamente, ese orden. Esta guía te explica qué son y cómo organizarlas, paso a paso, para tomar el control de tu dinero.
¿Qué son las finanzas personales?
Las finanzas personales son la forma en que administras tu dinero: cómo lo ganas, lo gastas, lo ahorras, lo proteges y lo inviertes para alcanzar tus metas. No se trata de números complicados ni de ganar más, sino de tomar decisiones conscientes con lo que tienes, de modo que tu dinero trabaje para tu vida y no al revés.
¿Por qué importan tanto?
Porque son la base de tu tranquilidad. Unas finanzas ordenadas te dan tres cosas que el dinero por sí solo no garantiza: control (sabes a dónde va cada peso), seguridad (un imprevisto no te tumba) y libertad (puedes decidir tu futuro en lugar de solo reaccionar). Lo mejor: no dependen de cuánto ganas, sino de cómo lo manejas.
Los pilares de unas finanzas personales sanas
Organizar tu dinero se vuelve simple cuando lo divides en seis pilares. Así se ven, en orden de prioridad:
1. Un presupuesto que funcione. Todo empieza por gastar menos de lo que ganas y saber en qué. Un presupuesto no es una jaula, es un mapa. Aquí tienes cómo hacer tu presupuesto con la regla 50/30/20.
2. Un fondo de emergencia. De 3 a 6 meses de tus gastos, guardados en un lugar seguro y disponible. Es lo que evita que un imprevisto se convierta en deuda. Un buen lugar para tenerlo son instrumentos seguros y líquidos como los CETES.
3. Deudas bajo control. Eliminar primero las deudas caras (tarjetas, préstamos de alto interés) libera flujo para todo lo demás. Pagar 40% de interés es el peor “rendimiento negativo” que existe.
4. Protección. Un seguro de vida y uno de gastos médicos mayores evitan que una enfermedad o un accidente borren años de esfuerzo. Proteger es la base sobre la que se construye todo lo demás.
5. Ahorro e inversión. Una vez cubierto lo anterior, haces crecer tu dinero según tus metas y tu perfil, desde opciones seguras hasta carteras diversificadas.
6. El retiro. El objetivo de largo plazo. Entre más temprano empiezas, menos esfuerzo cuesta. Aquí entra tu Afore, el ahorro voluntario y un Plan Personal de Retiro. Tienes el panorama completo en la guía de ahorro para el retiro.
Y cruzando todos: la eficiencia fiscal, porque pagar solo lo justo de impuestos —aprovechando tus deducciones personales— es dinero que se queda contigo.
Cómo empezar: el orden correcto
El error más común es querer invertir antes de tener lo básico. Este es el orden que de verdad funciona:
- Haz tu presupuesto y encuentra cuánto puedes ahorrar.
- Arma tu fondo de emergencia (empieza con un mes y crece).
- Liquida tus deudas caras.
- Contrata tu protección (vida y gastos médicos).
- Invierte para tus metas de mediano plazo.
- Construye tu retiro en paralelo, desde ya.
No tienes que hacer todo a la vez; tienes que hacerlo en orden.
Los errores más comunes
- No tener presupuesto: sin saber a dónde va tu dinero, es imposible mejorar.
- Invertir sin fondo de emergencia: un imprevisto te obliga a deshacer tus inversiones en el peor momento.
- Ignorar la protección: un gasto médico grande sin seguro puede borrar todo tu avance.
- Dejar el retiro “para después”: es el error más caro, porque pierdes el activo más valioso, que es el tiempo.
- Pagar de más en impuestos por no conocer tus deducciones.
El valor de tener un plan (y no ir improvisando)
Entender los pilares es la mitad; la otra mitad es aplicarlos a tu caso concreto —tus ingresos, tus deudas, tus metas— en el orden correcto y sin dejar huecos. Eso es exactamente lo que hace una buena planeación financiera: convierte estos principios generales en un plan tuyo, con pasos claros.
¿Quieres poner en orden tus finanzas pero no sabes por dónde empezar?
En un diagnóstico gratuito de 30 minutos revisamos tu panorama completo y salgo con al menos dos estrategias concretas, en el orden correcto para ti.
Agenda tu diagnóstico aquí →En resumen
Las finanzas personales son el orden con el que manejas tu dinero, y ese orden —no el ingreso— es lo que determina tu tranquilidad. Si cubres los seis pilares en la secuencia correcta —presupuesto, emergencia, deudas, protección, inversión y retiro—, construyes una base sólida. Entenderlo es el primer paso; aplicarlo con un plan a tu medida es lo que cambia tu vida financiera.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las referencias (regla 50/30/20, meses de fondo de emergencia) son guías generales; tu plan ideal depende de tu situación.
Preguntas frecuentes
¿Qué son las finanzas personales?
Son la forma en que administras tu dinero —cómo lo ganas, gastas, ahorras, proteges e inviertes— para alcanzar tus metas y vivir con tranquilidad. No dependen de cuánto ganas, sino de cómo lo manejas.
¿Cuáles son los pilares de las finanzas personales?
Presupuesto, fondo de emergencia, control de deudas, protección (seguros), ahorro e inversión, y planeación del retiro, con la eficiencia fiscal cruzando todos.
¿Por dónde empiezo a organizar mi dinero?
Por tu presupuesto: saber cuánto ganas y en qué lo gastas. Luego arma tu fondo de emergencia, elimina deudas caras, protégete y, por último, invierte y planea tu retiro.
¿Cuánto debo tener en mi fondo de emergencia?
Como referencia, de 3 a 6 meses de tus gastos, en un lugar seguro y de fácil acceso.
¿Necesito ganar mucho para tener finanzas sanas?
No. Las buenas finanzas personales dependen del orden y los hábitos, no del nivel de ingreso. Gastar menos de lo que ganas y hacerlo con intención es la base.