Gastos hormiga: qué son y cómo controlarlos en 2026
Publicado el
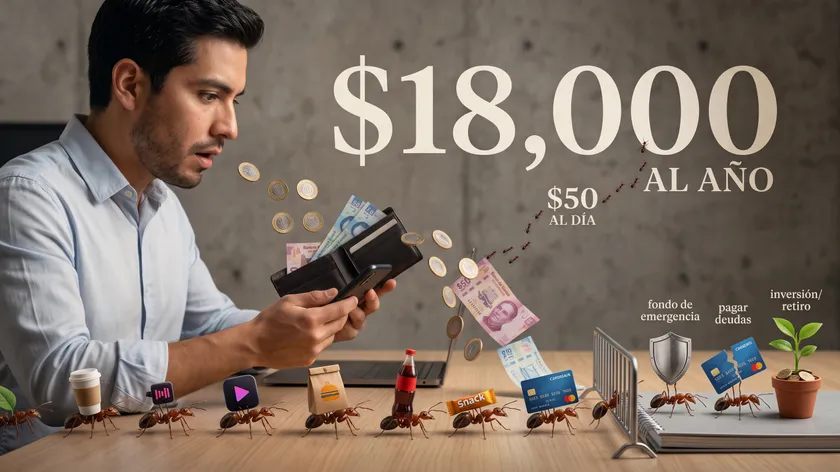
No es la hipoteca ni el coche lo que suele descarrilar un presupuesto: son los $60 de aquí, los $120 de allá, las suscripciones que ya ni usas. Les dicen “gastos hormiga” porque, como las hormigas, son pequeños pero vienen en ejército —y entre todos se cargan una buena parte de tu dinero sin que te des cuenta. Aquí te explico qué son y cómo controlarlos, sin que signifique dejar de disfrutar la vida.
¿Qué son los gastos hormiga?
Los gastos hormiga son esos desembolsos pequeños, frecuentes y casi automáticos que, por lo insignificantes que parecen de uno en uno, pasan desapercibidos —pero sumados a lo largo del mes y del año representan una fuga importante de dinero. No son las grandes compras; son el goteo constante.
Ejemplos típicos de gastos hormiga
Seguro reconoces varios:
- El café o el antojo diario de camino al trabajo.
- Suscripciones que ya no usas (streaming, apps, gimnasio).
- Comisiones bancarias y cargos “chiquitos”.
- Propinas de apps de entrega y costos de envío.
- Compras por impulso en el súper o en línea.
- Cigarros, refrescos, snacks.
Ninguno te arruina. Todos juntos, sí hacen la diferencia.
Cuánto te cuestan en realidad
Aquí está el dato que abre los ojos. Un gasto hormiga de apenas $50 al día parece nada, pero son unos $1,500 al mes y alrededor de $18,000 al año. Eso es, por sí solo, el inicio de un fondo de emergencia, un año de aportaciones a tu retiro, o unas buenas vacaciones pagadas sin deuda.
Y hay un costo oculto mayor: ese dinero, invertido año tras año en lugar de gastado, se multiplica por el interés compuesto. El verdadero precio de un gasto hormiga no es lo que cuesta hoy, sino lo que pudo haber crecido mañana.
Cómo detectarlos
No puedes controlar lo que no ves. Para encontrar tus gastos hormiga:
- Revisa tus estados de cuenta de los últimos 1-2 meses, cargo por cargo.
- Registra tus gastos durante unas semanas (una app o una nota en el celular bastan).
- Marca los que fueron por impulso o costumbre, no por decisión.
Casi todos se llevan una sorpresa al sumar lo que creían “insignificante”.
Gastos fijos vs. variables: dónde se esconden
Para controlarlos ayuda separar tus gastos en dos tipos:
- Gastos fijos: iguales cada mes (renta, colegiaturas, seguros). Difíciles de recortar en el corto plazo, pero aquí viven suscripciones olvidadas que sí puedes cancelar.
- Gastos variables: cambian mes a mes (comida fuera, entretenimiento, compras). Aquí vive la mayoría de los gastos hormiga, y es donde más control tienes.
Enfoca tu esfuerzo en los variables: es donde pequeños cambios dan resultados rápidos.
Cómo controlarlos sin sufrir
Olvídate del consejo de “nunca más un café”. Los presupuestos de castigo no duran. El enfoque que sí funciona es más simple y más humano:
- Convierte el gasto en decisión, no en automático. El problema no es el café que disfrutas, sino el que compras sin pensar. Quédate con los que te dan valor real y recorta los que ni recordabas.
- Cancela lo que no usas. Revisa suscripciones hoy mismo; es la victoria más rápida.
- Pon una “fricción” al impulso: espera 24 horas antes de una compra no planeada.
- Asígnales una bolsa en tu presupuesto. Tener un monto para “gustos” te deja disfrutarlos sin culpa y sin descontrol. Mira cómo hacer tu presupuesto con la regla 50/30/20.
La meta no es gastar menos en lo que amas, sino dejar de gastar en lo que no te importa.
Qué hacer con lo que recuperas
Aquí está la parte que vuelve esto poderoso: el dinero que dejas de fugar no debe quedarse parado. Reutilízalo con propósito:
- Refuerza tu fondo de emergencia en un instrumento seguro como los CETES.
- Acelera el pago de tus deudas caras.
- Ponlo a crecer para tu retiro.
Tapar una fuga de $1,500 al mes y redirigirla a tu futuro es, muchas veces, más efectivo que buscar ganar más.
¿Ya detectaste tus fugas y quieres que ese dinero trabaje para ti?
En un diagnóstico gratuito de 30 minutos armamos un plan para redirigir lo que recuperas hacia tus metas. Salgo con al menos dos estrategias concretas.
Agenda tu diagnóstico aquí →En resumen
Los gastos hormiga son el goteo que vacía tu presupuesto sin que lo notes. La solución no es dejar de disfrutar, sino hacer consciente cada gasto: quedarte con lo que te da valor, cancelar lo que no, y redirigir lo que recuperas hacia tu fondo de emergencia, tus deudas y tu retiro. Pequeñas fugas tapadas, con propósito, construyen grandes resultados.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las cifras son ejemplos ilustrativos para dimensionar el impacto; tu caso depende de tus hábitos y gastos.
Preguntas frecuentes
¿Qué son los gastos hormiga?
Son gastos pequeños, frecuentes y casi automáticos (café, suscripciones, antojos, comisiones) que individualmente parecen insignificantes, pero sumados representan una fuga importante de tu dinero.
¿Cuánto cuestan los gastos hormiga al año?
Depende de cada quien, pero algo tan modesto como $50 al día equivale a unos $1,500 al mes y cerca de $18,000 al año, sin contar lo que ese dinero podría haber crecido invertido.
¿Cómo detecto mis gastos hormiga?
Revisa tus estados de cuenta de los últimos meses y registra tus gastos unas semanas. Marca los que hiciste por impulso o costumbre, no por decisión.
¿Cómo los controlo sin dejar de disfrutar?
Convierte cada gasto en una decisión consciente, cancela lo que no usas, pon una pausa de 24 horas a las compras por impulso y asigna una bolsa de "gustos" en tu presupuesto.
¿Cuál es la diferencia entre gasto fijo y variable?
Los fijos son iguales cada mes (renta, seguros); los variables cambian (comida fuera, entretenimiento). La mayoría de los gastos hormiga vive en los variables, donde tienes más control.