Fondo de emergencia: qué es, cuánto y dónde guardarlo
Publicado el
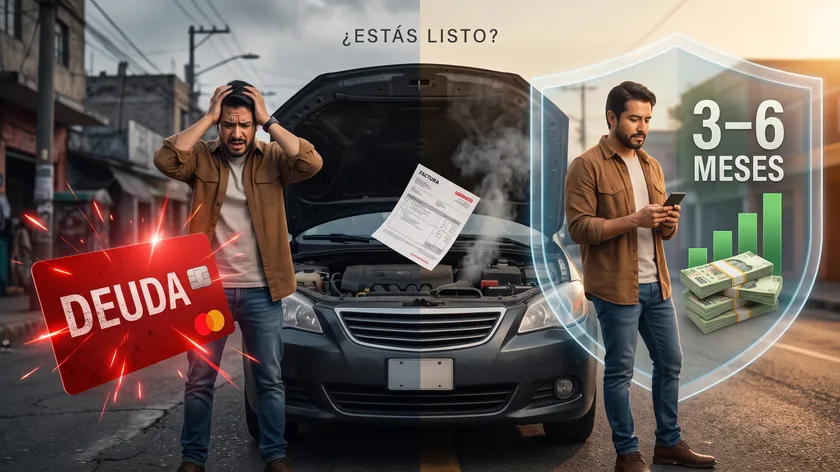
Un fondo de emergencia es la diferencia entre que un imprevisto sea un mal rato o una deuda que te persigue por años. Un coche que se descompone, una urgencia médica, perder el trabajo: no son cuestión de si pasan, sino de cuándo. Y quien tiene un colchón los enfrenta con calma, mientras que quien no lo tiene termina en la tarjeta de crédito al 40% de interés. Aquí te explico qué es, cuánto necesitas y —clave— dónde guardarlo.
¿Qué es un fondo de emergencia?
Un fondo de emergencia es un ahorro reservado exclusivamente para imprevistos: gastos urgentes e inesperados que no forman parte de tu presupuesto normal. No es para vacaciones ni para una oferta tentadora; es tu red de seguridad financiera, el dinero que te permite resolver un golpe sin endeudarte ni desarmar tus inversiones.
¿Para qué sirve (y para qué no)?
Sí es para: una reparación urgente del coche o la casa, una emergencia médica no cubierta, perder tu empleo, un gasto familiar inesperado. En resumen, lo que no puedes prever pero sabes que algún día llega.
No es para: una pantalla nueva, un viaje, una “oportunidad única” de inversión ni los gastos que ya sabías que venían (tenencia, Navidad, útiles). Para eso está el presupuesto. Si usas el fondo para gustos, dejará de ser una red cuando de verdad la necesites.
¿Cuánto debe tener tu fondo de emergencia?
La regla general es de 3 a 6 meses de tus gastos (no de tus ingresos: lo que realmente gastas al mes). ¿Cuál de los dos extremos te conviene?
- Más cerca de 3 meses si tienes ingresos estables (empleo formal con sueldo fijo) y pocas personas dependen de ti.
- Más cerca de 6 meses (o más) si tus ingresos son variables (freelancer, negocio propio, comisiones) o si eres el sostén de una familia.
Un ejemplo: si tus gastos son de $15,000 al mes, tu meta estaría entre $45,000 y $90,000. Suena a mucho, pero no tienes que juntarlo de golpe.
Cómo armarlo paso a paso (aunque empieces de cero)
- Calcula tu meta: multiplica tus gastos mensuales por 3 (y luego apunta a 6).
- Empieza con una meta pequeña: junta primero $5,000 o un mes de gastos. Ese primer colchón ya te cambia la tranquilidad.
- Automatiza un monto fijo cada quincena, el día que te pagan, para no depender de la voluntad. Sale de ese 20% de tu presupuesto.
- Acelera con tus gastos hormiga: el dinero que dejas de fugar es combustible perfecto para el fondo.
- Súbele cuando puedas: bonos, aguinaldo o un ingreso extra son ideales para dar saltos.
¿Dónde guardar tu fondo de emergencia?
Esta es la pregunta que casi todos fallan. El fondo necesita dos cosas a la vez: disponibilidad (poder sacarlo pronto cuando lo necesites) y que no pierda valor frente a la inflación. Por eso los dos extremos son malas ideas:
- Debajo del colchón o en una cuenta sin rendimiento: está disponible, pero la inflación se lo come año con año.
- En inversiones de riesgo o a largo plazo (acciones, bienes raíces, un PPR): pueden crecer más, pero no puedes disponer del dinero rápido y podrías tener que venderlo con pérdida en el peor momento.
El punto medio ideal son instrumentos seguros y líquidos. Los CETES a plazos cortos (28 o 91 días) son una excelente opción: rinden por encima de la inflación, son de bajísimo riesgo y tu dinero queda disponible pronto. Una cuenta de ahorro con buen rendimiento o un fondo de inversión de liquidez inmediata también funcionan.
La regla: tu fondo de emergencia debe estar cerca, seguro y rindiendo algo —en ese orden de prioridad.
¿Ya sabes cuánto necesitas, pero no dónde ponerlo para que rinda y siga disponible?
En un diagnóstico gratuito de 30 minutos armamos tu fondo y el resto de tu plan. Salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →En resumen
El fondo de emergencia es el primer cimiento de unas finanzas sanas: de 3 a 6 meses de gastos, guardados en un lugar seguro y disponible que rinda algo —como CETES a plazo corto—. No tienes que juntarlo de golpe: empieza pequeño, automatízalo y acelera con lo que recuperes de tus fugas. Es lo que convierte un imprevisto en un mal rato en vez de una deuda.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. La regla de 3 a 6 meses es una guía general; tu fondo ideal depende de tu estabilidad de ingresos y tus responsabilidades.
Preguntas frecuentes
¿Qué es un fondo de emergencia?
Un ahorro reservado solo para imprevistos urgentes (una reparación, una urgencia médica, perder el trabajo). Es tu red de seguridad para resolver golpes sin endeudarte.
¿Cuánto debe tener un fondo de emergencia?
De 3 a 6 meses de tus gastos. Más cerca de 3 si tus ingresos son estables; más cerca de 6 si son variables o tienes dependientes.
¿Dónde debo guardar mi fondo de emergencia?
En un lugar seguro y de fácil acceso que además rinda algo, como CETES a plazos cortos, una cuenta de ahorro con buen rendimiento o un fondo de liquidez inmediata. Ni debajo del colchón ni en inversiones de riesgo.
¿Cómo empiezo si no tengo nada ahorrado?
Ponte una meta pequeña primero (un mes de gastos o $5,000), automatiza un monto fijo cada quincena y acelera con lo que recuperes de tus gastos hormiga.
¿El fondo de emergencia es lo mismo que ahorrar para el retiro?
No. El fondo es para imprevistos de corto plazo y debe estar disponible; el ahorro para el retiro es de largo plazo y busca crecer más. Son dos bolsas distintas.