¿Qué son los CETES y cuánto rinden? Guía 2026
Publicado el
Los CETES se volvieron la puerta de entrada favorita de millones de mexicanos al mundo de las inversiones: son seguros, accesibles desde $100 y no cobran comisiones. Pero antes de meter tu dinero conviene entender bien qué son, cuánto rinden de verdad y —sobre todo— hasta dónde te sirven. Aquí te lo explico claro.
¿Qué son los CETES?
Los CETES (Certificados de la Tesorería de la Federación) son instrumentos de deuda emitidos por el Gobierno de México. En palabras simples: le prestas tu dinero al gobierno por un plazo fijo y, al vencimiento, te devuelve tu capital más un rendimiento. Como los respalda el gobierno federal, se consideran la inversión de menor riesgo del mercado mexicano.
¿Cómo funcionan los CETES?
Funcionan con un mecanismo llamado “compra a descuento”: adquieres el certificado por un precio menor a su valor nominal y, al vencer el plazo, el gobierno te paga el valor completo. Esa diferencia es tu ganancia.
No tienes que entender la ingeniería financiera para invertir: en la práctica, eliges un plazo, aportas tu dinero y al vencimiento recibes tu capital con el rendimiento. El paso a paso completo está en la guía de cómo invertir en CETES.
Los plazos disponibles
Los CETES se emiten a cuatro plazos principales:
- 28 días (aprox. 1 mes)
- 91 días (aprox. 3 meses)
- 182 días (aprox. 6 meses)
- 364 días (aprox. 1 año)
Los plazos cortos te dan más liquidez (vuelves a decidir pronto); los largos suelen ofrecer una tasa algo mayor a cambio de inmovilizar tu dinero más tiempo.
¿Cuánto rinden los CETES en 2026?
Las tasas de los CETES se definen cada semana en la subasta de Banxico, así que cambian con frecuencia. Como referencia, a lo largo de 2026 rondan entre el 6% y el 7% anual según el plazo (los plazos más largos, algo más).
¿Quieres saber cuánto ganarías con tu monto y plazo? Usa la calculadora de CETES: te muestra tu rendimiento bruto, el ISR estimado y tu ganancia neta al instante.
Dos puntos clave para leer bien el rendimiento:
- Históricamente han rendido por encima de la inflación, así que tu dinero conserva su poder de compra.
- Las tasas vienen a la baja conforme Banxico reduce su tasa de referencia. El rendimiento de ayer no garantiza el de las próximas emisiones, así que revisa siempre la tasa vigente antes de invertir.
Las ventajas de los CETES
- Seguridad: respaldo directo del Gobierno Federal; el menor riesgo del mercado.
- Accesibilidad: inviertes desde $100 pesos.
- Sin comisiones en la plataforma oficial (cetesdirecto).
- Rendimiento competitivo frente a una cuenta bancaria tradicional.
- Liquidez relativa: puedes elegir plazos cortos para tener tu dinero disponible pronto.
Los riesgos y límites que debes conocer
Ningún instrumento es perfecto, y ser honesto sobre esto importa:
- Las tasas bajan: tu rendimiento futuro puede ser menor al actual.
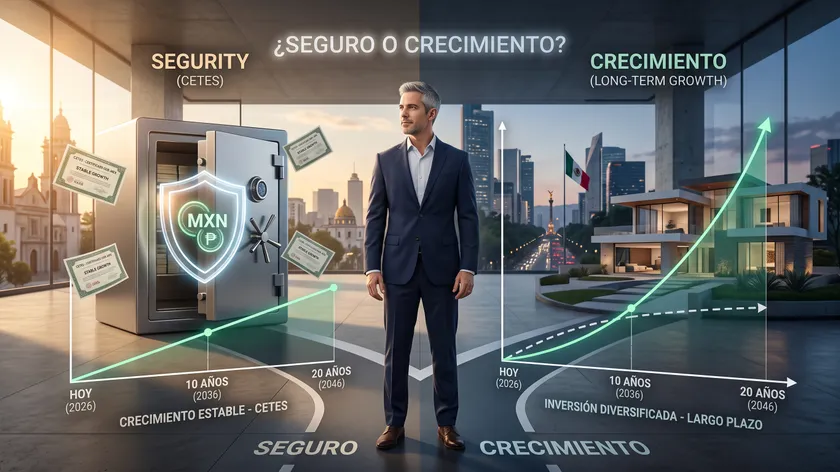
- No multiplican tu patrimonio: al rendir cerca de la inflación, los CETES son excelentes para conservar tu dinero, no para hacerlo crecer de forma agresiva a largo plazo.
- Riesgo de reinversión: cuando vence tu plazo, la nueva tasa disponible puede ser más baja.
¿Pagan impuestos los CETES?
Sí. Sobre tus inversiones se aplica una retención provisional de ISR (0.90% anual sobre el capital en 2026). No es un impuesto definitivo: se regulariza en tu declaración anual y, según tu caso, hasta puede generarte un saldo a favor. Cetesdirecto te entrega la constancia con los datos para declarar.
¿Para quién son (y para quién no bastan)?
Los CETES son ideales para:
- Tu fondo de emergencia (dinero seguro y disponible, uno de los pilares de unas finanzas personales sanas).
- Metas de corto y mediano plazo (de meses a un par de años).
- Dar tus primeros pasos como inversionista sin arriesgar.
Pero seamos claros en algo que casi nadie te dice: los CETES no son suficientes para construir riqueza de largo plazo ni para tu retiro. Como rinden cerca de la inflación, conservan tu dinero pero no lo multiplican. Para metas de 10, 20 o 30 años —como la jubilación— necesitas instrumentos que crezcan más, como un Plan Personal de Retiro o una cartera diversificada acorde a tu perfil.
La verdadera pregunta no es “¿invierto en CETES?”, sino “¿cuánto de mi dinero debe estar en CETES y cuánto trabajando más fuerte en otro lado?”. Y esa respuesta es distinta para cada persona.
¿Tienes dinero en CETES y no sabes si es lo óptimo para tus metas?
En un diagnóstico gratuito de 30 minutos revisamos tu situación y te muestro al menos dos estrategias concretas para que cada peso esté en el lugar correcto.
Agenda tu diagnóstico aquí →En resumen
Los CETES son la inversión más segura y accesible de México: le prestas al gobierno, ganas un rendimiento por encima de la inflación y empiezas desde $100. Son perfectos para tu fondo de emergencia y el corto plazo, pero no para multiplicar tu patrimonio. Entenderlos es el primer paso; el segundo es saber qué parte de tu dinero va ahí y qué parte debe crecer en otro lado.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no constituye asesoría de inversión personalizada. Las tasas de los CETES cambian cada semana según la subasta de Banxico; verifica la tasa y las reglas fiscales vigentes antes de invertir.
Preguntas frecuentes
¿Qué son los CETES en palabras simples?
Son certificados de deuda del Gobierno de México: le prestas tu dinero por un plazo fijo y al vencimiento te devuelve tu capital más un rendimiento. Son la inversión de menor riesgo del país.
¿Cuánto rinden los CETES en 2026?
Rondan entre el 6% y el 7% anual según el plazo, pero la tasa se fija cada semana en la subasta de Banxico y viene a la baja. Revisa siempre la tasa vigente.
¿Cuánto necesito para invertir en CETES?
Desde $100 pesos en cetesdirecto, la plataforma oficial del Gobierno Federal, sin comisiones.
¿Los CETES pagan impuestos?
Sí, hay una retención provisional de ISR (0.90% sobre el capital en 2026) que se regulariza en tu declaración anual y puede incluso generar saldo a favor.
¿Son suficientes los CETES para mi retiro?
No. Son ideales para proteger tu dinero a corto y mediano plazo, pero rinden cerca de la inflación, así que no multiplican tu patrimonio. Para el retiro conviene combinarlos con otros instrumentos.
¿Cuál es el mejor plazo de CETES?
El que corresponda a cuándo necesitarás el dinero: plazos cortos (28-91 días) para más liquidez, largos (182-364) para una tasa algo mayor.