Cómo salir de deudas: bola de nieve vs. avalancha
Publicado el
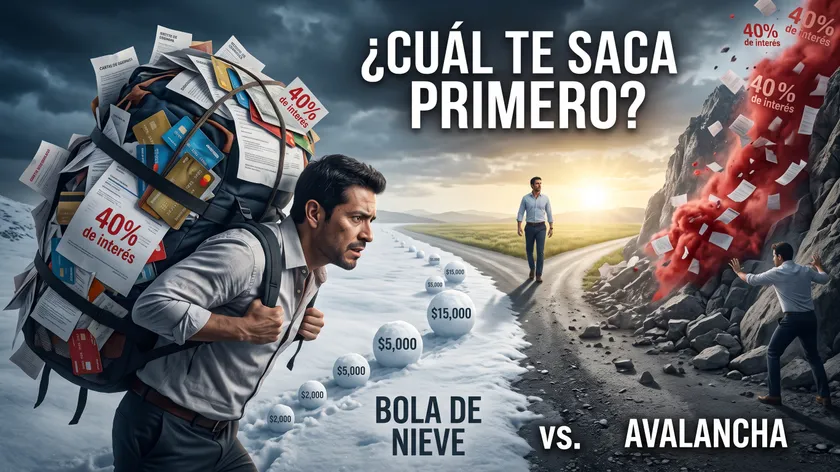
Las deudas caras son el agujero por donde se escapa tu futuro financiero: pagar 40% o más de interés al año en una tarjeta es como correr con una mochila de piedras. La buena noticia es que salir tiene método —no es cuestión de suerte ni de ganar de repente mucho más—. Aquí tienes las dos estrategias que de verdad funcionan y cómo elegir la tuya.
Cómo salir de deudas: el plan en 4 pasos
Antes de elegir un método, pon las bases de tus finanzas personales:
- Haz una lista de todas tus deudas: cuánto debes, a quién, el pago mínimo y —lo más importante— la tasa de interés de cada una.
- Deja de generar deuda nueva: mientras pagas, pausa el uso de tarjetas para no cavar más hondo.
- Libera dinero para pagar de más: tu presupuesto y tus gastos hormiga son de dónde sale el combustible para acelerar.
- Elige un método y síguelo (los dos de abajo). La constancia importa más que la perfección.
Método bola de nieve: para la motivación
Ordenas tus deudas de menor a mayor saldo, sin importar la tasa. Pagas el mínimo en todas y echas todo el dinero extra a la más pequeña. Cuando la liquidas, pasas ese pago a la siguiente, y así —como una bola de nieve que crece.
- A favor: las primeras victorias llegan rápido, y eso te mantiene motivado. Psicológicamente, es el más fácil de sostener.
- En contra: no es el más barato; podrías pagar un poco más de intereses en el camino.
Ideal si: necesitas ver resultados pronto para no rendirte.
Método avalancha: para pagar menos intereses
Ordenas tus deudas de mayor a menor tasa de interés. Pagas el mínimo en todas y atacas primero la de interés más alto (normalmente las tarjetas de crédito).
- A favor: es el matemáticamente más eficiente; pagas menos intereses en total y sales más rápido en dinero.
- En contra: si tu deuda más cara también es la más grande, las primeras victorias tardan y puede costar mantener el ánimo.
Ideal si: te motivan los números y quieres el camino más barato.
¿Cuál elegir? El mejor método es el que vas a terminar. Si te conoces y sabes que necesitas victorias tempranas, bola de nieve. Si la disciplina no es problema, avalancha te ahorra más dinero. Ambos funcionan; el que no funciona es no empezar.
¿Y la consolidación de deudas?
Consolidar significa juntar varias deudas en un solo crédito, idealmente con una tasa más baja y un solo pago mensual. Puede ayudar… pero con cuidado:
- Puede convenir si: la nueva tasa es realmente más baja que el promedio de tus deudas actuales, y si te comprometes a no volver a usar las tarjetas que liberaste.
- Puede ser una trampa si: solo baja tu pago mensual alargando el plazo (terminas pagando más en total), o si consolidas y vuelves a endeudarte con las tarjetas “libres”. Ahí acabas peor que al inicio.
La consolidación es una herramienta, no una solución mágica. Lee bien la tasa total (CAT), el plazo y las comisiones antes de firmar. Y si una deuda se te salió de control, la CONDUSEF puede orientarte sobre tus derechos y opciones de reestructura.
Cómo no volver a endeudarte
Salir de deudas sin cambiar de hábitos es llenar una cubeta agujereada. Lo que evita recaer:
- Un fondo de emergencia: la razón #1 por la que la gente se endeuda es un imprevisto sin colchón. Arma el tuyo en paralelo, aunque sea pequeño.
- Un presupuesto vivo que te mantenga gastando menos de lo que ganas.
- Usar la tarjeta como herramienta, no como extensión del sueldo: si no puedes pagarla completa cada mes, es señal de alerta.
Un orden sano para tu dinero
Si estás saliendo de deudas, este es el equilibrio que recomiendo: arma primero un fondo de emergencia mínimo (un mes de gastos) para no recaer al primer imprevisto, luego ataca con todo las deudas caras, y una vez libre, redirige ese mismo dinero —que ya sabes que puedes pagar— a invertir y construir tu patrimonio. La misma disciplina que te sacó de deudas es la que después te hace crecer.
¿Ya quieres salir de deudas y empezar a construir en lugar de solo pagar?
En un diagnóstico gratuito de 30 minutos armamos tu plan completo —deudas, protección e inversión— en el orden correcto para ti. Salgo con al menos dos estrategias concretas.
Agenda tu diagnóstico aquí →En resumen
Salir de deudas es método, no suerte: lista tus deudas, deja de generar nuevas, libera dinero con tu presupuesto y elige una estrategia —bola de nieve para la motivación, avalancha para el ahorro—. La consolidación puede ayudar con cuidado, pero lo que de verdad te mantiene libre es cambiar de hábitos y tener un fondo de emergencia. La misma disciplina que te saca de deudas es la que después construye tu patrimonio.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no constituye asesoría de crédito ni recomendación de contratar un producto financiero. La consolidación y la reestructura tienen condiciones y riesgos que debes revisar (CAT, plazo, comisiones); ante una deuda problemática, consulta a la CONDUSEF.
Preguntas frecuentes
¿Cuál es la mejor forma de salir de deudas?
Las dos más efectivas son el método bola de nieve (pagas primero la deuda más pequeña, para motivarte) y el método avalancha (pagas primero la de mayor interés, para gastar menos). El mejor es el que vas a mantener.
¿Qué es el método bola de nieve?
Pagar las deudas de menor a mayor saldo: liquidas la más pequeña primero y vas sumando ese pago a la siguiente. Da victorias rápidas que ayudan a no rendirte.
¿Qué es el método avalancha?
Pagar las deudas de mayor a menor tasa de interés. Es el más barato en total porque atacas primero lo que más te cuesta (normalmente las tarjetas).
¿Conviene consolidar mis deudas?
Puede convenir si la nueva tasa es realmente más baja y no vuelves a endeudarte. Es una trampa si solo alarga el plazo o si usas de nuevo las tarjetas que liberaste. Revisa el CAT y el plazo antes de firmar.
¿Debo ahorrar o pagar deudas primero?
Un equilibrio: arma primero un fondo de emergencia mínimo (un mes de gastos) para no recaer, y en paralelo ataca con fuerza las deudas caras. Pagar una deuda al 40% es el mejor "rendimiento" garantizado que existe.