Cómo hacer un presupuesto personal y la regla 50/30/20
Publicado el
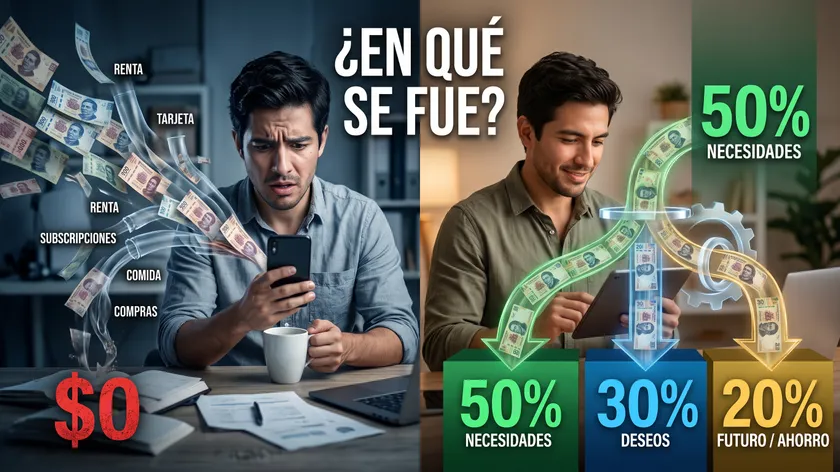
Hacer un presupuesto suena aburrido, pero es la herramienta que más rápido cambia tu vida financiera: es la diferencia entre preguntarte “¿en qué se me fue el dinero?” y decidir, con intención, a dónde va cada peso. Y no necesitas una app complicada ni ser experto. Aquí tienes cómo hacerlo en unos minutos, con la regla más simple que existe.
¿Cómo hacer un presupuesto personal?
Hacer un presupuesto se reduce a cuatro movimientos: suma lo que ganas, resta lo que gastas, asigna cada peso a una categoría y ajusta hasta que te sobre para ahorrar. La meta no es restringirte, sino darle un trabajo a cada peso antes de que llegue el mes. Vamos paso a paso.
La regla 50/30/20: el método más simple
Si nunca has hecho un presupuesto, empieza aquí. La regla 50/30/20 reparte tu ingreso neto (lo que te queda después de impuestos) en tres bolsas:
- 50% a necesidades: lo que no puedes evitar —renta o hipoteca, comida, servicios, transporte, colegiaturas.
- 30% a deseos: lo que disfrutas —salidas, suscripciones, ropa, antojos.
- 20% a tu futuro: ahorro, inversión y pago de deudas por encima del mínimo.
Es tan efectiva porque es fácil de recordar y te obliga a apartar ese 20% para ti antes de gastar el resto.
Un ejemplo con números
Si tu ingreso neto es de $20,000 al mes, la regla 50/30/20 se vería así:
- $10,000 para necesidades
- $6,000 para deseos
- $4,000 para tu futuro (ahorro, inversión, deudas)
Si hoy no te sobra ese 20%, no te preocupes: el presupuesto es justo lo que te ayuda a llegar ahí, ajustando las otras dos bolsas.
Paso a paso para armar tu presupuesto
- Suma tus ingresos netos del mes. Todo lo que entra, ya libre de impuestos.
- Lista tus gastos reales. Revisa tus últimos 1-2 meses de estados de cuenta; la mayoría se sorprende de lo que encuentra.
- Clasifícalos en necesidades, deseos y futuro.
- Compáralo con la regla 50/30/20 y detecta dónde te estás pasando.
- Ajusta las bolsas hasta que el 20% de tu futuro sea real (empieza con lo que puedas, aunque sea 5%, y sube).
- Automatiza lo que ahorras: programa una transferencia el día que te pagan, para no depender de la fuerza de voluntad.
Cómo administrar tu dinero día a día
El presupuesto es el plan; administrarlo es el hábito. Algunos métodos que funcionan:
- Cuentas separadas: una para gastos fijos, otra para el día a día y otra para ahorro. Ver el dinero dividido evita gastarlo de más.
- El método de los sobres: asignar efectivo (o subcuentas digitales) por categoría y no pasarte de cada una.
- Una app o una hoja de cálculo: registra tus gastos unos minutos al día. Lo importante no es la herramienta, sino la constancia.
Elige el que te resulte más fácil de sostener. El mejor método es el que de verdad vas a usar.
Los errores más comunes
- Olvidar los gastos anuales: tenencia, seguros, regalos, vacaciones. Divídelos entre 12 y aparta esa parte cada mes.
- Hacer el presupuesto una sola vez: revísalo cada mes; tus gastos cambian.
- No incluir una bolsa para “imprevistos”: siempre surge algo.
- Ser demasiado estricto: un presupuesto sin margen para deseos no dura. El 30% existe por una razón.
¿Y qué hago con lo que me sobra?
Aquí está la parte buena: ese 20% es la semilla de todo lo demás. El orden sugerido para ponerlo a trabajar:
- Tu fondo de emergencia (de 3 a 6 meses de gastos), en un lugar seguro y disponible como los CETES.
- Liquidar deudas caras (tarjetas, préstamos de alto interés).
- Invertir para tus metas y empezar a ahorrar para tu retiro.
El presupuesto no es el fin; es lo que libera el dinero para construir tu patrimonio. Si quieres ver el panorama completo, está en la guía de finanzas personales.
¿Ya haces tu presupuesto pero no sabes qué hacer con lo que ahorras?
En un diagnóstico gratuito de 30 minutos revisamos tu caso y salgo con al menos dos estrategias concretas para que ese dinero crezca.
Agenda tu diagnóstico aquí →En resumen
Un presupuesto personal no es una restricción, es un mapa: le da un trabajo a cada peso y convierte el “¿en qué se me fue?” en “yo decido”. Empieza con la regla 50/30/20, automatiza tu ahorro y revísalo cada mes. Lo que logres apartar es la base de tu fondo de emergencia, tus inversiones y tu retiro.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. La regla 50/30/20 es una guía general; los porcentajes ideales dependen de tu situación.
Preguntas frecuentes
¿Cómo hago un presupuesto personal paso a paso?
Suma tus ingresos netos, lista y clasifica tus gastos (necesidades, deseos, futuro), compáralos con la regla 50/30/20, ajusta hasta que te sobre para ahorrar y automatiza ese ahorro.
¿Qué es la regla 50/30/20?
Un método para repartir tu ingreso neto: 50% a necesidades, 30% a deseos y 20% a tu futuro (ahorro, inversión y pago de deudas). Es simple y efectivo para empezar.
¿Cómo administro mejor mi dinero cada mes?
Con hábitos simples: cuentas separadas por propósito, el método de los sobres o una app/hoja de cálculo para registrar gastos. La clave es la constancia, no la herramienta.
¿Cuánto debo ahorrar del presupuesto?
Como meta, el 20% de tu ingreso neto. Si hoy no llegas, empieza con lo que puedas (aunque sea 5%) y súbelo conforme ajustes tus gastos.
¿Cada cuánto reviso mi presupuesto?
Al menos una vez al mes. Tus ingresos y gastos cambian, y un presupuesto vivo es mucho más útil que uno que hiciste una vez y olvidaste.