Ahorro para el retiro en México: cuánto y cómo (2026)
Publicado el
La mayoría de los mexicanos descubre, demasiado tarde, que su pensión del Afore apenas alcanza para una fracción de lo que ganaba. El retiro no es algo que “ya se arreglará”: es matemática y tiempo. La buena noticia es que, empezando a tiempo y con un plan simple, lograr un retiro tranquilo está al alcance de casi cualquiera. Aquí tienes el panorama completo.
¿Por qué necesitas ahorrar para el retiro (aparte del Afore)?
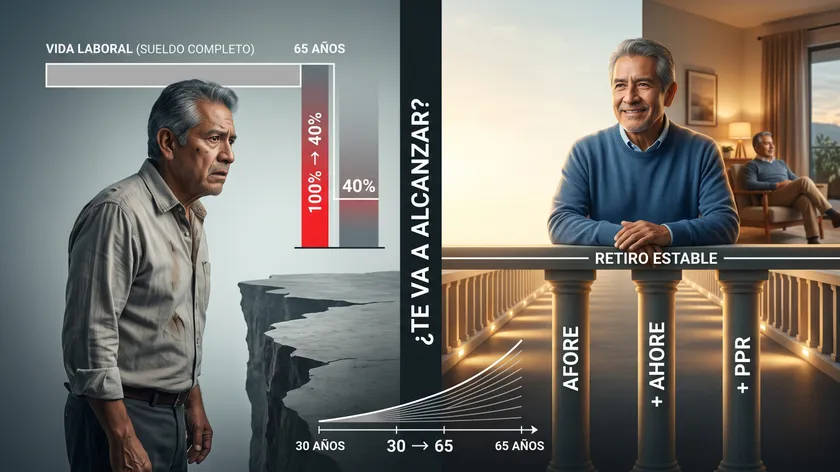
Porque el Afore, por sí solo, no alcanza. Con las aportaciones obligatorias, tu pensión reemplazará solo entre el 30% y 50% de tu último sueldo, cuando los especialistas estiman que necesitas cerca del 70% para mantener tu nivel de vida. Esa brecha —ese 20% a 40% que falta— corre por tu cuenta. El Fondo de Pensiones para el Bienestar ayuda, pero tiene un tope: aquí te explico qué cambió con la reforma. El Afore es el cimiento; el ahorro para el retiro es lo que construyes encima.
¿Cuánto necesitas para retirarte?
No hay una cifra única, pero sí reglas prácticas que te dan una meta clara:
- La regla del 70%: apunta a tener un ingreso mensual en el retiro equivalente al 70% de tu último sueldo.
- La regla de 25 veces: una forma rápida de estimar el “número meta” es multiplicar tu gasto anual deseado por 25. Si quieres vivir con $30,000 al mes ($360,000 al año), tu meta rondaría los $9 millones. Suena enorme, pero el interés compuesto y el tiempo hacen la mayor parte del trabajo.
- La regla del 10-15%: destina entre el 10% y el 15% de tus ingresos, cada mes, al ahorro para el retiro. Es el hábito que, sostenido, te lleva a la meta.
Lo importante no es clavar la cifra exacta hoy, sino empezar con una meta aproximada y ajustarla con el tiempo.
¿A qué edad puedes jubilarte?
Bajo el sistema actual (Ley 97, para quienes empezaron a cotizar desde julio de 1997), puedes pensionarte por cesantía a los 60 años (con una pensión reducida) o por vejez a los 65 (completa), siempre que cumplas con las semanas cotizadas requeridas —alrededor de 850 en 2026, subiendo de forma gradual—. Si ahorras por tu cuenta, además, puedes darte la libertad de retirarte en tus propios términos, sin depender solo de esos requisitos. Si empezaste a cotizar antes de julio de 1997 (Ley 73 del IMSS), la Modalidad 40 del IMSS puede ayudarte a subir tu pensión.
Las 3 palancas del ahorro para el retiro
Aquí está el plan, y es más simple de lo que parece. Son tres movimientos que, juntos, cambian por completo tu resultado:
- Elige una buena Afore. No te quedes en la que te asignaron: compara su rendimiento neto y cámbiate si conviene. Es gratis y mueve cientos de miles de pesos en el largo plazo. Aquí te explico cuál es la mejor Afore y cómo cambiarte.
- Haz ahorro voluntario. Aportar de más a tu Afore —aunque sea poco y automático— es la palanca más accesible, y además forma parte de tus deducciones personales. Mira cómo funciona el ahorro voluntario.
- Suma un Plan Personal de Retiro (PPR). Para potenciar tu ahorro con más control sobre la inversión y un beneficio fiscal propio. Revisa qué es un PPR y cómo funciona.
No necesitas las tres desde el día uno, pero sí entender que el Afore es solo la primera. Y el retiro es solo uno de los pilares de tu dinero: aquí tienes el panorama general de las finanzas personales.
El factor que lo decide todo: empezar temprano
Si hay un secreto en el ahorro para el retiro, es el tiempo. Por el interés compuesto, cada año que adelantas vale más que varios años que pospones. Un ejemplo ilustrativo: ahorrar una cantidad modesta desde los 30 suele superar, al llegar al retiro, a ahorrar el doble empezando a los 45. No es que ganes más: es que tu dinero tuvo más años para multiplicarse. Compruébalo con tus propios números en el simulador de PPR.
La conclusión práctica es incómoda pero liberadora: el mejor momento para empezar fue hace años; el segundo mejor es hoy, con lo que tengas.
Cómo armar tu plan de retiro en 4 pasos
- Define tu meta aproximada (usa la regla del 70% o la de 25x).
- Revisa tu Afore y mejórala si hace falta.
- Automatiza un ahorro mensual (ahorro voluntario y/o PPR), empezando por un porcentaje que puedas sostener.
- Ajusta cada año, subiendo tu aportación conforme crezcan tus ingresos.
Lo difícil no es entenderlo, es empezar bien y con la estrategia correcta para tu caso. Ahí es donde te puedo ayudar.
¿Quieres saber cuánto necesitas y cómo llegar, con tus números reales?
En un diagnóstico gratuito de 30 minutos armamos tu panorama de retiro y salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →En resumen
Ahorrar para el retiro en México se reduce a aceptar que el Afore no basta y actuar en consecuencia: define una meta (70% de tu sueldo o 25x tu gasto anual), apóyate en las tres palancas —mejor Afore, ahorro voluntario y PPR— y, sobre todo, empieza pronto para que el tiempo trabaje a tu favor. Un retiro tranquilo no es cuestión de suerte, sino de un plan que empieza hoy.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las reglas de “cuánto necesitas” son guías generales, no promesas de resultado; tu caso depende de tus ingresos, gastos y horizonte. Datos de pensión y edad vigentes a 2026 (CONSAR, IMSS).
Preguntas frecuentes
¿Cuánto debo ahorrar para el retiro?
Como guía, entre el 10% y el 15% de tus ingresos cada mes. Para la meta total, una regla rápida es multiplicar tu gasto anual deseado por 25, o apuntar a un ingreso en el retiro del 70% de tu último sueldo.
¿Por qué no me alcanza solo con el Afore?
Porque con las aportaciones obligatorias la pensión reemplaza entre el 30% y 50% de tu sueldo, y se estima que necesitas cerca del 70%. Esa diferencia la cubres con ahorro propio.
¿A qué edad me puedo jubilar en México?
Bajo la Ley 97, por cesantía a los 60 años (pensión reducida) o por vejez a los 65 (completa), cumpliendo las semanas cotizadas requeridas (alrededor de 850 en 2026, en aumento gradual).
¿Cuáles son las mejores formas de ahorrar para el retiro?
Elegir una Afore con buen rendimiento, hacer ahorro voluntario (deducible) y sumar un Plan Personal de Retiro. Combinadas, son las tres palancas más efectivas.
¿Y si ya empecé tarde?
Nunca es demasiado tarde para mejorar tu situación. Empezar hoy, aumentar tu porcentaje de ahorro y optimizar tu Afore y tus impuestos puede marcar una gran diferencia en los años que te quedan.