Seguro de vida: qué es, cómo funciona y para qué sirve
Publicado el
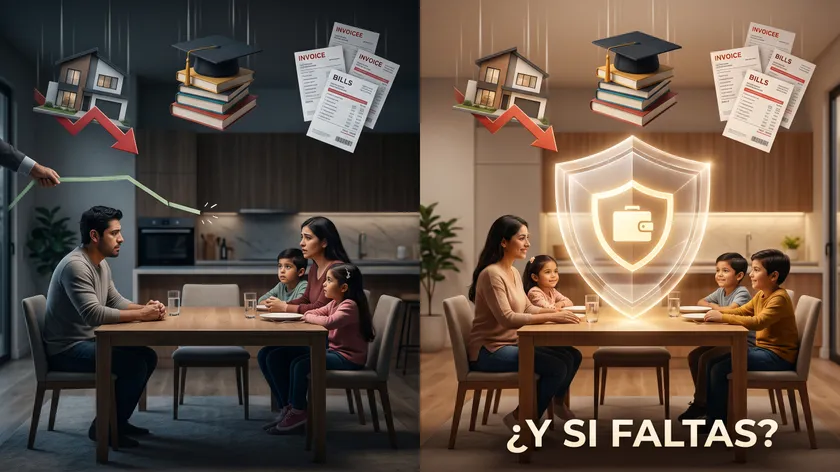
Un seguro de vida es, para mucha gente, la diferencia entre que su familia salga adelante o se hunda económicamente si un día ellos faltan. Y sin embargo, es de los temas peor entendidos: la mayoría no sabe qué tipo necesita, cuánto debería costar ni cuánta cobertura contratar. Como asesor con registro ante la CNSF, aquí te lo explico claro y sin venderte humo.
¿Qué es un seguro de vida?
Un seguro de vida es un contrato con una aseguradora (regulada por la CNSF) en el que, a cambio del pago de una prima, la compañía se compromete a entregar una suma asegurada a las personas que tú designes (tus beneficiarios) si tú llegas a fallecer. Según el tipo de póliza, también puede cubrir otros eventos como invalidez.
En una frase: conviertes un pago mensual accesible en una gran protección económica para quienes dependen de ti.
¿Cómo funciona un seguro de vida?
El mecanismo es simple, y se resume en cuatro conceptos:
- Prima: lo que tú pagas periódicamente (mensual o anual) por estar protegido.
- Suma asegurada: el monto que recibirán tus beneficiarios. Tú lo eliges.
- Beneficiarios: las personas que recibirán ese dinero. Es clave designarlos bien y mantenerlos actualizados.
- Coberturas y exclusiones: lo que la póliza cubre (fallecimiento y, opcionalmente, invalidez, muerte accidental, enfermedades graves) y lo que no.
Mientras pagas tu prima, la protección está activa. Si ocurre el evento cubierto, la aseguradora paga la suma asegurada a tus beneficiarios.
¿Para qué sirve un seguro de vida?
Su función principal es proteger el ingreso de quienes dependen de ti. Si tu familia vive de lo que tú generas, el seguro actúa como un “sueldo sustituto” que evita que, además del dolor de perderte, enfrenten una crisis económica. En concreto, sirve para:
- Reemplazar tu ingreso para que tu familia mantenga su nivel de vida.
- Liquidar deudas grandes, como la hipoteca, para que no las hereden.
- Cubrir la educación de tus hijos.
- Dejar una herencia o cubrir gastos finales.
Hay momentos de vida que son señales claras de que ya es hora de contratarlo: casarte, tener tu primer hijo o comprar una casa.
Los tipos de seguro de vida
No todos son iguales, y elegir el tipo correcto es la decisión más importante:
- Temporal (a plazo): te cubre por un periodo definido (10, 20, 30 años). Si faltas dentro del plazo, tus beneficiarios reciben la suma asegurada; si el plazo termina contigo presente, la cobertura concluye. Es el más económico —varias veces más barato que el vitalicio por la misma suma— y, para la mayoría de las familias, el punto de partida más eficiente.
- Vida entera / vitalicio: te cubre toda la vida, sin fecha de vencimiento, y garantiza el pago a tus beneficiarios. Cuesta más porque además acumula un valor en efectivo.
- Dotal: combina protección y ahorro. Paga la suma asegurada si falleces o te la devuelve si sobrevives al plazo (una especie de “herencia en vida”).
- Vida universal: flexible; permite ajustar prima y suma, e incluye un componente de inversión.
Algunas aseguradoras también ofrecen variantes por perfil, como el seguro de vida para mujer, que suma coberturas ante cáncer femenino y complicaciones del embarazo.
(Si te ofrecen un dotal u otro seguro con ahorro, antes de firmar revisa si de verdad te conviene o si te iría mejor separando protección e inversión.)
¿Cuánto cuesta un seguro de vida?
Depende sobre todo de tu edad (el factor de mayor peso), tu estado de salud, la suma asegurada que elijas, el tipo de plan y hábitos como fumar. Como referencia de mercado 2026, un adulto sano de 30 a 40 años puede pagar entre $600 y $1,400 al mes por una cobertura temporal de $2,000,000. La regla de oro: entre más joven contratas, más barato te cuesta (y esa prima suele quedar fija). Si quieres ver los precios de referencia por edad y cómo pagar menos, revisa la guía de cuánto cuesta un seguro de vida.
Dos cosas que casi nadie sabe (y que importan)
El pago a tus beneficiarios está exento de impuestos. La suma asegurada que reciben tus beneficiarios por fallecimiento está, por regla general, exenta de ISR (artículo 93 de la Ley del ISR). Es decir, reciben el monto completo.
Pero la prima del seguro de vida puro no es deducible. A diferencia de las primas de gastos médicos mayores —que sí entran en tus deducciones personales—, un seguro de vida de pura protección generalmente no es deducible para personas físicas. Algunos productos con componente de ahorro pueden tener tratamiento especial; eso conviene revisarlo caso por caso.
Cómo elegir el seguro de vida correcto
Más que buscar el más barato, busca el que cubre tu necesidad real (aquí detallo cómo elegir el mejor seguro de vida para tu caso):
- Suma asegurada suficiente. Una regla práctica: alrededor de 10 veces tu ingreso anual, o el saldo de tu hipoteca, lo que sea mayor. Un seguro barato con suma insuficiente falla justo cuando más se necesita.
- El plazo y tipo correctos según tu objetivo (proteger 20 años vs. cobertura de por vida).
- Beneficiarios bien designados y actualizados tras cada cambio de vida (matrimonio, divorcio, nacimiento).
- Lee las exclusiones antes de firmar.
El error más caro: esperar
El seguro de vida se encarece con la edad y con cualquier problema de salud que aparezca. El “error más caro” no es pagar de más: es comprarlo tarde o no comprarlo. Contratar joven y sano fija una prima baja para siempre.
Aquí es donde un asesor independiente hace la diferencia: calcular tu suma asegurada correcta, elegir el tipo adecuado y comparar aseguradoras sin empujarte el producto que más comisión deja, sino el que de verdad protege a tu familia.
¿Quieres saber cuánta cobertura necesitas realmente y cuál es la opción más eficiente para tu presupuesto?
En un diagnóstico gratuito de 30 minutos lo calculamos juntos y salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →En resumen
Un seguro de vida convierte un pago accesible en una red de protección para tu familia. Lo esencial es elegir bien: el tipo adecuado, una suma asegurada suficiente y beneficiarios actualizados, contratándolo mientras eres joven y sano para fijar una prima baja. Es una de las decisiones que más tranquilidad dan por lo poco que cuestan.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las referencias de costo corresponden al mercado 2026 y son ilustrativas, no garantizadas; la prima real depende de tu perfil. Verifica coberturas y exclusiones en la póliza antes de contratar.
Preguntas frecuentes
¿Qué es un seguro de vida en palabras simples?
Un contrato en el que pagas una prima y, a cambio, la aseguradora entrega una suma de dinero a tus beneficiarios si falleces, para protegerlos económicamente.
¿Cómo funciona un seguro de vida?
Pagas una prima periódica que mantiene activa tu protección. Si ocurre el fallecimiento (u otro evento cubierto), la aseguradora paga la suma asegurada a los beneficiarios que designaste.
¿Para qué sirve un seguro de vida?
Para reemplazar tu ingreso, liquidar deudas como la hipoteca, cubrir la educación de tus hijos o dejar una herencia, de modo que tu familia no enfrente una crisis económica si faltas.
¿Qué tipo de seguro de vida me conviene?
Para la mayoría, el temporal es el punto de partida más eficiente por su bajo costo. El vitalicio y el dotal convienen si buscas cobertura de por vida o combinar protección con ahorro.
¿El seguro de vida es deducible de impuestos?
Las primas de un seguro de vida de pura protección generalmente no son deducibles para personas físicas. En cambio, la suma que reciben tus beneficiarios está exenta de ISR.
¿Cuánta suma asegurada necesito?
Como referencia, alrededor de 10 veces tu ingreso anual o el saldo de tu hipoteca, lo que sea mayor. Lo ideal es calcularla según tus deudas, dependientes y metas.