Seguro de gastos médicos mayores: qué es y qué cubre
Publicado el
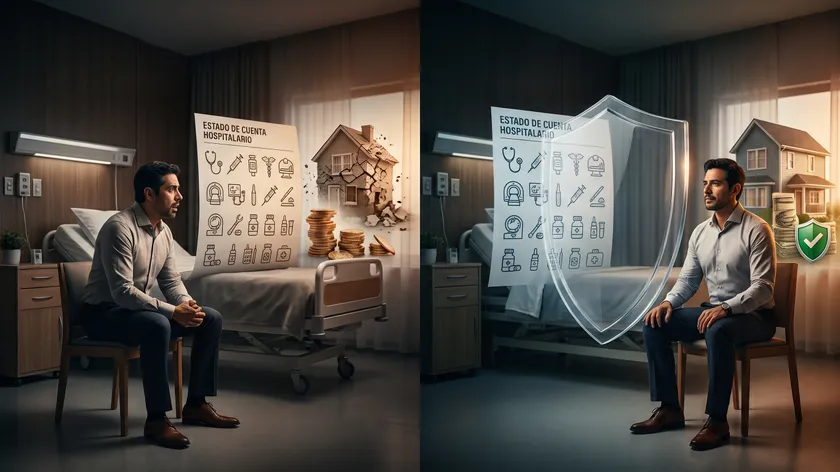
Una hospitalización grave en un hospital privado en México puede costar cientos de miles —a veces millones— de pesos. Un solo evento así, sin protección, puede borrar años de ahorro o endeudar a una familia entera. Para eso existe el seguro de gastos médicos mayores. Como asesor con registro ante la CNSF, aquí te explico exactamente qué es, qué cubre y cómo funciona, sin la letra chica que casi nadie te aclara.
¿Qué es un seguro de gastos médicos mayores?
Un seguro de gastos médicos mayores (GMM) es un contrato con una aseguradora que cubre los gastos médicos de alto costo derivados de una enfermedad o un accidente —hospitalización, cirugías, honorarios médicos, estudios y medicamentos del tratamiento— hasta el límite de tu suma asegurada. No es para consultas de rutina: existe para el evento grave, ese cuyo costo comprometería el patrimonio de tu familia.
¿Qué cubre (y qué no) un seguro de gastos médicos mayores?
Lo que sí cubre, típicamente:
- Hospitalización y cirugías
- Honorarios médicos
- Urgencias por accidente o enfermedad
- Estudios de laboratorio y gabinete
- Medicamentos durante el tratamiento
- Ambulancia
Lo que normalmente NO cubre:
- Consultas de rutina y chequeos (salvo que el plan los incluya aparte)
- Enfermedades preexistentes no declaradas al contratar
- Eventos por riñas, actos delictivos, deportes profesionales u otras exclusiones de la póliza
Por eso, antes de firmar, lo más importante que debes leer son las exclusiones y los periodos de espera.
Cómo funciona: los 4 conceptos que debes dominar
Aquí está lo que define cuánto paga la aseguradora y cuánto pagas tú. Entender estos cuatro términos es entender el producto:
- Suma asegurada: el máximo que cubre tu póliza (planes desde $1 millón hasta $50 millones). Es tu techo de protección.
- Deducible: una cantidad fija que tú pagas primero, por padecimiento, antes de que la aseguradora empiece a participar.
- Coaseguro: un porcentaje (normalmente 10% a 30%) de los gastos que sigues pagando tú, ya descontado el deducible.
- Tope de coaseguro: el monto máximo que pagarás por concepto de coaseguro. Es tu red de seguridad: sin él, en un evento millonario el coaseguro podría dispararse.
La fórmula mental: deducible + coaseguro = lo que pagas tú; el resto, hasta la suma asegurada, lo paga la aseguradora.
Un ejemplo con números
Supongamos un gasto médico de $500,000, con deducible de $15,000 y coaseguro de 10%:
- Pagas el deducible: $15,000
- Sobre los $485,000 restantes, el coaseguro (10%) es: $48,500 (sujeto a tu tope de coaseguro)
- La aseguradora cubre: $436,500
- Tú pagas en total: $63,500 en lugar de $500,000
Esa es la diferencia entre un susto manejable y una catástrofe financiera.
El tabulador médico y la red hospitalaria (por qué a veces hay “extras”)
Dos detalles que explican sorpresas comunes:
- Tabulador médico: un listado que fija el monto máximo que la póliza paga a cada médico por procedimiento. Si tu médico cobra por encima del tabulador, la diferencia la pagas tú. Los planes sin tabulador cubren cualquier honorario, pero son más caros.
- Red y nivel hospitalario: cada plan da acceso a ciertos hospitales. A mayor nivel hospitalario, mayor prima.
Pago directo vs. reembolso
- Pago directo (en red): la aseguradora paga al hospital directamente; tú solo cubres deducible, coaseguro y lo no cubierto.
- Reembolso: tú pagas y luego la aseguradora te reintegra lo que procede, según el tabulador.
El beneficio fiscal: sí es deducible
Aquí una ventaja que mucha gente desconoce: a diferencia del seguro de vida, las primas del seguro de gastos médicos mayores sí son deducibles en tu declaración anual, como parte de tus deducciones personales (artículo 151 de la Ley del ISR). Es decir, proteges tu salud y tu patrimonio y pagas menos impuestos por hacerlo. Pocos gastos trabajan a tu favor en dos frentes como este.
¿De qué depende el costo?
Principalmente de tu edad, la suma asegurada, el deducible y coaseguro que elijas, y el nivel hospitalario / red. Subir tu deducible y coaseguro baja la prima (y viceversa).
(Precios de referencia por edad y cómo optimizarlo en cuánto cuesta un seguro de gastos médicos mayores.)
Por qué es una de las protecciones más importantes
El sistema público de salud está saturado, y la medicina privada de alto costo es justamente eso: de alto costo. El GMM no es un lujo, es lo que evita que una enfermedad grave se convierta también en una ruina económica. Junto con un seguro de vida, forma la base de la protección de cualquier familia.
Y cuando toque decidir, aquí te explico cuál es el mejor seguro de gastos médicos mayores y cómo elegir el tuyo.
¿Quieres saber qué suma asegurada, deducible y coaseguro te convienen según tu presupuesto?
En un diagnóstico gratuito de 30 minutos lo definimos y comparo opciones de varias aseguradoras. Salgo con al menos dos alternativas concretas.
Agenda tu diagnóstico aquí →En resumen
El seguro de gastos médicos mayores es protección patrimonial pura: convierte un evento médico potencialmente devastador en un gasto manejable. La clave está en entender sus cuatro engranajes —suma asegurada, deducible, coaseguro y tope— y elegirlos según tu presupuesto y tu perfil. Y como sus primas son deducibles, además te ayuda a pagar menos impuestos.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada ni la lectura de tu póliza. Coberturas, deducibles, coaseguros y exclusiones varían por aseguradora y plan; verifícalos antes de contratar. Las primas deducibles se sujetan a los requisitos y límites de la Ley del ISR vigente.
Preguntas frecuentes
¿Qué es un seguro de gastos médicos mayores?
Un contrato con una aseguradora que cubre gastos médicos de alto costo (hospitalización, cirugías, honorarios, estudios y medicamentos) por enfermedad o accidente, hasta la suma asegurada, tras aplicar deducible y coaseguro.
¿Qué cubre y qué no cubre?
Cubre eventos médicos mayores: hospitalización, cirugías, urgencias, estudios y medicamentos del tratamiento. No suele cubrir consultas de rutina, preexistencias no declaradas ni eventos por riñas o deportes profesionales, entre otras exclusiones.
¿Qué son el deducible y el coaseguro?
El deducible es una cantidad fija que pagas primero por padecimiento; el coaseguro es un porcentaje (10%-30%) de lo que resta que sigues pagando tú, hasta un tope. Entre ambos definen tu gasto de bolsillo.
¿El seguro de gastos médicos mayores es deducible de impuestos?
Sí. Las primas son deducibles en tu declaración anual como parte de tus deducciones personales (art. 151 de la Ley del ISR).
¿Qué suma asegurada necesito?
La suficiente para el escenario grave (una cirugía mayor u hospitalización prolongada en tu ciudad), no para el promedio. Suele ir de varios millones de pesos según el nivel hospitalario que busques.
¿Qué es el tabulador médico?
Es el listado de montos máximos que la póliza paga por honorarios de cada procedimiento. Si tu médico cobra más, pagas la diferencia; los planes sin tabulador evitan esto pero cuestan más.