Ahorro voluntario en el Afore: cómo funciona y ventajas
Publicado el
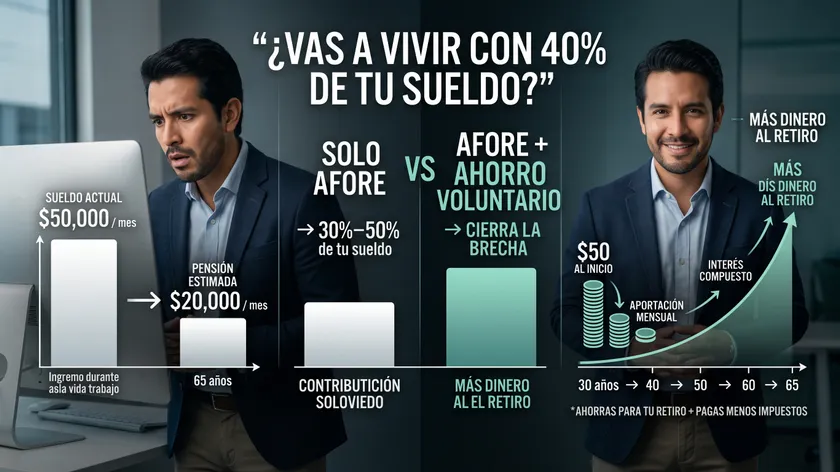
Hay una forma de mejorar tu retiro que casi nadie usa, cuesta desde $50 y encima te baja los impuestos: el ahorro voluntario en tu Afore. Es de las herramientas más simples y desaprovechadas del sistema. Aquí te explico cómo funciona en 2026 y por qué, bien usada, puede cambiar por completo el retiro que te espera.
¿Qué es el ahorro voluntario en el Afore?
El ahorro voluntario son las aportaciones extra que tú decides hacer a tu Afore, por encima de las obligatorias que descuenta tu nómina. Ese dinero se invierte igual que el resto de tu cuenta y crece con el tiempo. Lo puede hacer cualquiera: trabajadores con patrón, independientes e incluso quienes no cotizan al IMSS.
¿Por qué hacer aportaciones voluntarias?
Por una razón simple y contundente: como vimos en la guía de qué es el Afore, con solo las aportaciones obligatorias tu pensión reemplazará apenas entre el 30% y 50% de tu último sueldo. El ahorro voluntario es la palanca más directa para cerrar esa brecha (aquí te explico cuánto necesitas ahorrar para el retiro).
Y el efecto es mayor de lo que parece por el interés compuesto: aportar unos pocos miles de pesos al mes durante 20 o 30 años puede, literalmente, duplicar el saldo con el que llegues al retiro. Mientras antes empiezas, menos esfuerzo requiere.
Los tipos de aportación voluntaria (esto importa)
No todas son iguales, y elegir bien determina si puedes disponer del dinero y si es deducible:
- Ahorro de corto plazo: flexible, puedes retirarlo tras un periodo mínimo (según la Afore). Útil para metas de mediano plazo. No es deducible.
- Ahorro de largo plazo / complementario de retiro: pensado para quedarse hasta tu retiro. Es el que sí es deducible de impuestos, a cambio de mantenerlo invertido.
La regla práctica: si buscas beneficio fiscal, va la aportación de largo plazo; si quieres flexibilidad, la de corto plazo.
El beneficio fiscal: es deducible
Aquí está la ventaja que casi nadie aprovecha. Las aportaciones de largo plazo (complementarias de retiro) son deducibles en tu declaración anual, hasta el menor de estos dos montos: el 10% de tus ingresos acumulables o 5 UMA anuales ($213,973.20 en 2026), conforme al artículo 151 de la Ley del ISR.
Traducción: ahorras para tu futuro y el SAT te devuelve una parte vía tus deducciones personales. Es de los pocos movimientos que trabajan para ti en dos frentes al mismo tiempo.
¿Desde cuánto y cómo se hace?
Es más fácil de lo que imaginas:
- Desde $50 pesos. No hay montos mínimos altos ni compromisos rígidos.
- Por la app AforeMóvil, por transferencia, por domiciliación automática (para que ahorres sin pensarlo) e incluso en efectivo en tiendas de conveniencia.
La domiciliación es la más poderosa: automatizar una cantidad fija cada mes convierte el ahorro en un hábito invisible.
¿Se puede retirar el ahorro voluntario?
Depende del tipo:
- El de corto plazo puedes retirarlo tras el periodo mínimo que marque tu Afore.
- El de largo plazo (deducible) está pensado para tu retiro. Si lo retiras antes de cumplir los requisitos, pierdes el beneficio fiscal y se aplica una retención del 20%, igual que en un plan de retiro.
Por eso conviene destinar al largo plazo solo el dinero que no vas a necesitar antes.
Ahorro voluntario en el Afore vs. PPR: ¿cuál elegir?
Ambos sirven para el retiro y ambos son deducibles bajo el mismo límite. ¿En qué se diferencian?
- Ahorro voluntario en el Afore: más simple, dentro de tu cuenta actual, montos flexibles desde $50, sin contratar nada nuevo.
- Plan Personal de Retiro (PPR): un producto aparte (con aseguradoras o casas de bolsa) que suele ofrecer más opciones de inversión y estrategias a la medida.
No es que uno sea mejor que el otro: dependen de tu perfil, tus montos y qué tanto control quieres sobre la inversión. De hecho, muchas veces la mejor estrategia los combina.
¿No sabes cuánto aportar, en qué modalidad, o si te conviene ahorro voluntario o un PPR?
En un diagnóstico gratuito de 30 minutos lo definimos con tus números y tu meta de retiro, y salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →Cómo empezar hoy
- Confirma cuál es tu Afore (y si es la mejor para tu generación: revisa cómo elegirla).
- Descarga AforeMóvil e identifícate.
- Elige la modalidad (largo plazo si buscas deducir; corto plazo si quieres flexibilidad).
- Define un monto y, de ser posible, domicílialo para que sea automático.
- Guarda tus comprobantes: los necesitarás para deducir en tu declaración anual.
En resumen
El ahorro voluntario en el Afore es la forma más accesible de mejorar tu retiro: empiezas desde $50, tu dinero crece con el interés compuesto y, si eliges la modalidad de largo plazo, además deduces impuestos. El secreto no es aportar mucho, sino aportar constante y empezar pronto.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las cifras (UMA, límites de deducción) corresponden a 2026; las condiciones de aportación y retiro pueden variar según tu Afore. Verifica siempre las reglas vigentes en CONSAR y con tu administradora.
Preguntas frecuentes
¿Qué es el ahorro voluntario en el Afore?
Son aportaciones extra que haces a tu Afore, además de las obligatorias. Se invierten junto con el resto de tu cuenta y sirven para aumentar tu pensión.
¿El ahorro voluntario en el Afore es deducible?
Las aportaciones de largo plazo (complementarias de retiro) sí lo son, hasta el 10% de tus ingresos o 5 UMA anuales ($213,973.20 en 2026), lo que resulte menor. Las de corto plazo, retirables, no son deducibles.
¿Desde cuánto puedo aportar?
Desde $50 pesos, por AforeMóvil, transferencia, domiciliación o incluso en tiendas de conveniencia.
¿Puedo sacar mi ahorro voluntario cuando quiera?
El de corto plazo, tras un periodo mínimo. El de largo plazo está pensado para el retiro: retirarlo antes implica perder el beneficio fiscal y una retención del 20%.
¿Qué me conviene más, ahorro voluntario o un PPR?
Depende de tus montos, tu perfil y el control que quieras sobre la inversión. El ahorro voluntario es más simple; el PPR ofrece más opciones. A menudo conviene combinarlos.