Ley 73 IMSS 2026: requisitos, pensión y si te toca
Publicado el
La Ley 73 del IMSS es el régimen de pensiones para quienes empezaron a cotizar antes del 1 de julio de 1997. Te da una pensión vitalicia calculada con tu salario promedio de los últimos 5 años, tus semanas cotizadas y tu edad. Si eres Ley 73, tienes uno de los beneficios de retiro más valiosos de México, y también uno de los más fáciles de desaprovechar.
Soy David Ramírez, asesor financiero independiente (ex-EY, AMIB, CNSF). En esta guía te explico qué es la Ley 73, sus requisitos 2026, cómo se calcula tu pensión con la tabla oficial y qué decisiones pueden subirla o bajarla de por vida.
¿Qué es la Ley 73 del IMSS?
La Ley 73 del Seguro Social es la Ley del Seguro Social de 1973. Aunque fue sustituida por la Ley de 1997, sigue aplicando a todos los trabajadores que se dieron de alta en el IMSS antes del 1 de julio de 1997.
La gran diferencia frente a la Ley 97:
- En Ley 73, tu pensión sale de una fórmula: salario promedio + semanas + edad. El IMSS la paga de por vida.
- En Ley 97, tu pensión depende del saldo que acumules en tu Afore.
Por eso, en Ley 73 lo que pase en tus últimos 5 años de cotización pesa muchísimo.
Cómo saber si soy Ley 73 o 97
Es la pregunta número uno, y la respuesta depende de una sola fecha: tu primera alta en el IMSS.
| Fecha de tu primera alta | Régimen |
|---|---|
| Antes del 1 de julio de 1997 | Ley 73 |
| El 1 de julio de 1997 o después | Ley 97 |
Tres formas de confirmarlo:
- Constancia de semanas cotizadas: descárgala en el portal del IMSS con tu CURP, NSS y correo. Muestra tu fecha de alta.
- Tu Número de Seguridad Social (NSS): el tercer y cuarto dígito suelen indicar el año en que te afiliaste (por ejemplo, “92” = 1992). Es una pista rápida, no una prueba.
- Tu estado de cuenta de la Afore: si tienes saldo en la subcuenta SAR 92, cotizaste antes de 1997.
Dato clave: aunque hoy tengas cuenta en una Afore, si cotizaste antes de julio de 1997 puedes elegir pensionarte por Ley 73. Tener Afore no te convierte en Ley 97.
Requisitos para pensionarte por Ley 73 en 2026
Los requisitos para la pensión IMSS Ley 73 no han cambiado en 2026:
- 500 semanas cotizadas como mínimo (unos 9 años y 7 meses).
- Edad: 60 años para cesantía en edad avanzada o 65 para vejez.
- Estar dado de baja del régimen obligatorio (sin patrón que te tenga dado de alta).
- Conservar tus derechos: si dejaste de cotizar, conservas derechos durante una cuarta parte del tiempo que cotizaste, contado desde tu baja.
Documentos que normalmente te pedirán: identificación oficial, CURP, NSS, comprobante de domicilio, estado de cuenta bancario a tu nombre, constancia de semanas cotizadas y, si aplica, actas para registrar beneficiarios.
Edad de jubilación en México con Ley 73: 60 vs 65 años
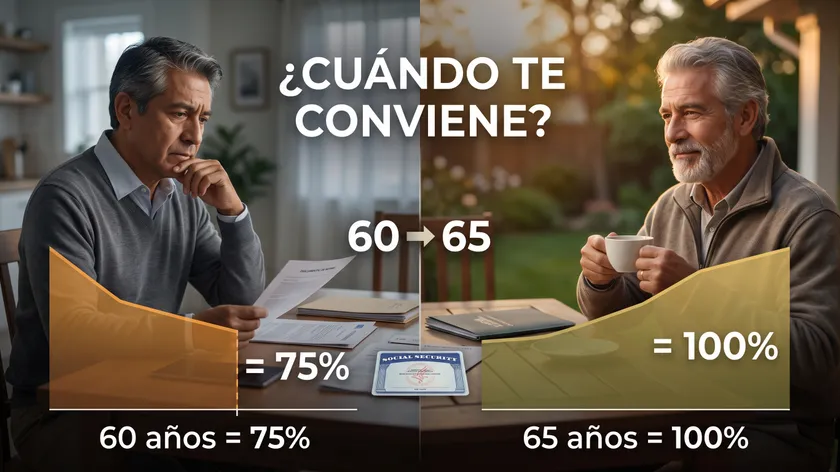
La edad de jubilación con Ley 73 cambia el porcentaje de pensión que cobras, de por vida:
| Edad al pensionarte | Tipo de pensión | Porcentaje del cálculo |
|---|---|---|
| 60 años | Cesantía en edad avanzada | 75% |
| 61 años | Cesantía en edad avanzada | 80% |
| 62 años | Cesantía en edad avanzada | 85% |
| 63 años | Cesantía en edad avanzada | 90% |
| 64 años | Cesantía en edad avanzada | 95% |
| 65 años | Vejez | 100% |
Retirarte a los 60 en lugar de a los 65 te cuesta una cuarta parte de tu pensión para siempre, no solo durante esos 5 años. Esa es una de las decisiones que más revisamos en un plan de retiro.
¿Se puede la jubilación anticipada con Ley 73 (por ejemplo, a los 55)?
No por cesantía ni vejez: la edad mínima es 60 años. Si tu meta es dejar de trabajar a los 55, necesitas un puente: un ahorro propio que cubra tus gastos de los 55 a los 60 (o a los 65) sin perder tus semanas ni tu conservación de derechos. Para eso se usan herramientas como el PPR o una cartera de inversión dedicada.
Cómo se calcula la pensión IMSS Ley 73
El IMSS sigue estos pasos (artículos 167 a 171 de la Ley de 1973):
- Salario promedio: promedia tu salario base de cotización de las últimas 250 semanas, con tope de 25 UMA ($2,932.75 diarios en 2026).
- Grupo salarial: expresa ese promedio en veces el salario mínimo ($315.04 diarios en 2026) para ubicarte en la tabla.
- Cuantía básica: un porcentaje fijo según tu grupo.
- Incrementos anuales: un porcentaje extra por cada 52 semanas completas arriba de las 500.
- Asignaciones familiares: +15% por esposa(o) o concubina(o) y +10% por cada hijo con derecho. Si no tienes beneficiarios, una ayuda asistencial de 15%.
- Factor de edad: de 75% (60 años) a 100% (65 años).
- Incremento del 11% (decreto de 2001, conocido como “factor Fox”).
- Piso: si el resultado queda por debajo de la pensión mínima, el IMSS te paga la mínima.
Tabla para calcular la pensión IMSS Ley 73 (Art. 167)
| Salario promedio (veces salario mínimo) | Cuantía básica | Incremento anual por cada 52 semanas extra |
|---|---|---|
| Hasta 1.00 | 80.00% | 0.563% |
| 1.01 a 1.25 | 77.11% | 0.814% |
| 1.26 a 1.50 | 58.18% | 1.178% |
| 1.51 a 1.75 | 49.23% | 1.430% |
| 1.76 a 2.00 | 42.67% | 1.615% |
| 2.01 a 2.25 | 37.65% | 1.756% |
| 2.26 a 2.50 | 33.68% | 1.868% |
| 2.51 a 2.75 | 30.48% | 1.958% |
| 2.76 a 3.00 | 27.83% | 2.033% |
| 3.01 a 3.25 | 25.60% | 2.096% |
| 3.26 a 3.50 | 23.70% | 2.149% |
| 3.51 a 3.75 | 22.07% | 2.195% |
| 3.76 a 4.00 | 20.65% | 2.235% |
| 4.01 a 4.25 | 19.39% | 2.271% |
| 4.26 a 4.50 | 18.29% | 2.302% |
| 4.51 a 4.75 | 17.30% | 2.330% |
| 4.76 a 5.00 | 16.41% | 2.355% |
| 5.01 a 5.25 | 15.61% | 2.377% |
| 5.26 a 5.50 | 14.88% | 2.398% |
| 5.51 a 5.75 | 14.22% | 2.416% |
| 5.76 a 6.00 | 13.62% | 2.433% |
| Más de 6.00 | 13.00% | 2.450% |
Ha habido criterios distintos sobre si el grupo se determina con salario mínimo o con UMA; el IMSS determina el monto definitivo en tu resolución.
Ejemplo 1: salario promedio de $600 diarios
- Salario promedio: $600 diarios = 1.90 veces el salario mínimo → grupo 1.76 a 2.00.
- Semanas: 1,000 → 500 extra → 9 incrementos completos.
- Cuantía básica 42.67% + incrementos (9 × 1.615% = 14.535%) = 57.205% → $343.23 diarios.
- Con esposa (+15%): $394.71. Con el 11%: $438.13 diarios ≈ $13,319 al mes a los 65 años.
- A los 60 años (75%): unos $9,989 al mes. Como es menos que la pensión mínima de 2026, el IMSS pagaría $10,636.53.
Ejemplo 2: salario promedio al tope (25 UMA)
- Salario promedio: $2,932.75 diarios (más de 6 veces el salario mínimo).
- Semanas: 1,500 → 19 incrementos.
- 13% + (19 × 2.45% = 46.55%) = 59.55% → $1,746.45 diarios.
- Con esposa (+15%) y el 11%: $2,229.35 diarios ≈ $67,772 al mes a los 65 años, o unos $50,829 a los 60.
Este segundo escenario es el que muchos buscan con la Modalidad 40: subir el salario promedio de las últimas 250 semanas hasta el tope.
Ejemplos aproximados con meses de 30.4 días. Tu monto real depende de tu historial exacto.
Pensión mínima garantizada Ley 73 en 2026
En Ley 73, ninguna pensión de cesantía o vejez otorgada en 2026 puede ser menor a $10,636.53 mensuales. Este piso equivale a un salario mínimo mensual más el incremento del 11%.
Si tu cálculo queda por debajo, el IMSS te paga la mínima. Ojo: eso también significa que algunas personas pagan años de cotización extra sin que su pensión cambie, porque siguen por debajo del piso. Vale la pena calcularlo antes.
Beneficios de la Ley 73 del IMSS
- Pensión vitalicia pagada por el IMSS, sin depender de rendimientos de mercado.
- Actualización anual cada febrero con la inflación del año anterior (3.69% en febrero de 2026).
- Aguinaldo anual equivalente a una mensualidad, que normalmente se paga en noviembre.
- Servicio médico del IMSS como pensionado.
- Asignaciones familiares por esposa(o) e hijos.
- Pensión de viudez y orfandad para tus beneficiarios.
- Devolución de parte de tu Afore: en general recuperas subcuentas como SAR 92, Retiro 97 y tus aportaciones voluntarias. Pregunta cuáles aplican en tu caso.
Aguinaldo para pensionados IMSS Ley 73
Los pensionados por cesantía o vejez reciben un aguinaldo anual equivalente a una mensualidad de su pensión. Normalmente se deposita junto con el pago de noviembre. Si tu pensión es de $13,319, tu aguinaldo sería de alrededor de $13,319.
Cómo aumentar tu pensión IMSS si eres Ley 73
Estas son las palancas reales para aumentar tu pensión del IMSS en Ley 73, de la más simple a la más costosa:
- Pensionarte más cerca de los 65. Cada año de espera entre los 60 y los 65 suma 5 puntos porcentuales.
- Completar incrementos de 52 semanas. Si te faltan pocas semanas para el siguiente bloque de 52, completarlo sube tu pensión.
- Registrar a tus beneficiarios. Las asignaciones familiares pueden sumar 15% o más.
- Cuidar tu salario de los últimos 5 años. Bajar de salario o dejar de cotizar justo antes de pensionarte reduce tu promedio.
- Modalidad 40. Permite cotizar por tu cuenta hasta 25 UMA. Es la palanca más potente, y también la más cara: en 2026 cuesta 14.438% del salario que registres.
- Complementar fuera del IMSS. Un PPR o ahorro voluntario en tu Afore no suben tu pensión de Ley 73, pero sí tu ingreso de retiro, y el PPR es deducible de impuestos.
Ley 73 y 97: diferencias principales
| Ley 73 | Ley 97 | |
|---|---|---|
| Quién aplica | Alta antes del 1 de julio de 1997 | Alta desde el 1 de julio de 1997 |
| Semanas mínimas (2026) | 500 | 875 (y sube hasta 1,000 en 2031) |
| De qué depende la pensión | Salario promedio de 250 semanas + semanas + edad | Saldo de tu Afore |
| Quién paga | IMSS, de por vida | Tu Afore (retiro programado) o una aseguradora (renta vitalicia) |
| ¿Sirve la Modalidad 40? | Sí, para subir el salario promedio | No como estrategia de salario promedio |
Si eres Ley 97, tu estrategia es distinta: lo que cuenta es cuánto ahorras y cómo lo inviertes. Lo explico en mi guía de ahorro para el retiro.
Errores comunes que reducen tu pensión de Ley 73
- Pensionarte a los 60 sin hacer números contra los 65.
- Dejar pasar el plazo de conservación de derechos después de tu última baja.
- Bajar tu salario registrado en los últimos 5 años (por ejemplo, al cambiar a un esquema de honorarios o asimilados).
- Pagar Modalidad 40 sin calcular cuánto tardas en recuperar la inversión.
- No resolver el servicio médico mientras no estás cotizando. Un seguro de gastos médicos mayores puede cubrir ese hueco.
- Asumir que tu pensión alcanza sin compararla con tus gastos reales de retiro.
Cómo encaja la Ley 73 en tu plan financiero
Ser Ley 73 es una ventaja, pero tu pensión es solo una pieza. Para un retiro tranquilo también necesitas resolver cuánto te falta entre tu pensión y tus gastos, cómo cubrir tu salud y qué dejas a tu familia.
En el diagnóstico revisamos tus semanas, tu salario promedio, tu edad y tus objetivos, y te presento al menos dos alternativas concretas: por ejemplo, pensionarte a los 63 con un PPR como complemento, frente a Modalidad 40 parcial para llegar a los 65. Decides tú.
¿Cuánto te tocaría de pensión y a qué edad te conviene retirarte?
En un diagnóstico gratuito de 30 minutos revisamos tus semanas, tu salario promedio y tu edad, estimamos tu pensión de Ley 73 y te presento al menos dos estrategias concretas para subirla. 100% remoto · primeras 10 citas de la semana sin costo.
Agenda tu diagnóstico aquí →Preguntas frecuentes sobre la Ley 73 del IMSS
¿Qué es la Ley 73 del IMSS?
Es el régimen de pensiones de la Ley del Seguro Social de 1973. Aplica a quienes empezaron a cotizar antes del 1 de julio de 1997 y calcula la pensión con el salario promedio de las últimas 250 semanas, las semanas cotizadas y la edad.
¿Cómo saber si soy Ley 73 o 97?
Por la fecha de tu primera alta en el IMSS: antes del 1 de julio de 1997 eres Ley 73; desde esa fecha, Ley 97. Lo confirmas en tu constancia de semanas cotizadas.
¿Cuáles son los requisitos para pensionarse por Ley 73?
500 semanas cotizadas, 60 años (cesantía) o 65 (vejez), estar dado de baja y conservar tus derechos.
¿Cuánto me toca de pensión si soy Ley 73?
Depende de tu salario promedio, semanas, edad y beneficiarios. A los 60 recibes el 75% del cálculo y a los 65 el 100%. En 2026 ninguna pensión nueva puede ser menor a $10,636.53 mensuales.
¿Me puedo jubilar a los 55 años con la Ley 73?
No por cesantía ni vejez: la edad mínima es 60. Para retirarte antes necesitas un ahorro propio que cubra esos años.
¿Los pensionados de Ley 73 reciben aguinaldo?
Sí, un aguinaldo anual equivalente a una mensualidad, normalmente en noviembre.
¿Cómo aumentar mi pensión del IMSS si soy Ley 73?
Pensionándote más cerca de los 65, sumando semanas, cuidando tu salario de los últimos 5 años, registrando beneficiarios y, si te conviene, con Modalidad 40.
¿Eres Ley 73? Asegúrate de no dejar dinero sobre la mesa
Una decisión mal tomada en tus últimos 5 años puede costarte una cuarta parte de tu pensión de por vida. Revisemos tu caso con números reales.
Tu pensión de Ley 73 se decide una sola vez
¿Pensionarte a los 60 o a los 65? ¿Pagar Modalidad 40 o completar semanas? Lo calculamos con tus números reales en 30 minutos, gratis y sin compromiso.
Quiero mi estrategia de retiro personalizada →Fuentes: Ley del Seguro Social de 1973 (Arts. 167–171), Cámara de Diputados · Ley del Seguro Social vigente, IMSS · IMSS – Servicios digitales · INEGI – UMA · CONASAMI – Salarios mínimos. Cifras vigentes al 12 de octubre de 2026.
Este artículo es informativo y no constituye una recomendación personalizada. El IMSS determina el monto definitivo de cada pensión según tu expediente.
Preguntas frecuentes
¿Qué es la Ley 73 del IMSS?
Es el régimen de pensiones de la Ley del Seguro Social de 1973. Aplica a quienes empezaron a cotizar al IMSS antes del 1 de julio de 1997 y calcula la pensión con el salario promedio de las últimas 250 semanas, las semanas cotizadas y la edad de retiro.
¿Cómo saber si soy Ley 73 o 97?
Depende de la fecha de tu primera alta en el IMSS: si fue antes del 1 de julio de 1997 eres Ley 73; si fue en esa fecha o después, eres Ley 97. Lo confirmas en tu constancia de semanas cotizadas.
¿Cuáles son los requisitos para pensionarse por Ley 73?
Tener al menos 500 semanas cotizadas, 60 años para cesantía en edad avanzada o 65 para vejez, estar dado de baja del régimen obligatorio y encontrarte dentro del periodo de conservación de derechos.
¿Cuánto me toca de pensión si soy Ley 73?
Depende de tu salario promedio de las últimas 250 semanas, tus semanas cotizadas, tu edad y tus beneficiarios. A los 60 años recibes el 75% del cálculo y a los 65 el 100%. En 2026 ninguna pensión nueva de Ley 73 puede ser menor a $10,636.53 mensuales.
¿Me puedo jubilar a los 55 años con la Ley 73?
No por cesantía ni vejez: la edad mínima es 60 años. Si quieres dejar de trabajar antes, necesitas un ahorro propio que cubra esos años, por ejemplo con un PPR.
¿Los pensionados de Ley 73 reciben aguinaldo?
Sí. Las pensiones del IMSS incluyen un aguinaldo anual equivalente a una mensualidad, que normalmente se paga en noviembre.
¿Cómo aumentar mi pensión del IMSS si soy Ley 73?
Las principales palancas son pensionarte más cerca de los 65, sumar semanas, cotizar con un salario más alto en tus últimos 5 años (por ejemplo, con Modalidad 40) y registrar a tus beneficiarios para las asignaciones familiares.