¿Qué es el Afore y cómo funciona? Guía completa 2026
Publicado el
Todos los que trabajamos formalmente en México tenemos un Afore, pero pocos entienden realmente qué es, cómo crece su dinero o cuánto van a recibir al retirarse. Y ese desconocimiento sale caro: es la diferencia entre llegar al retiro con lo justo o con tranquilidad. Aquí te explico cómo funciona tu Afore en 2026, sin tecnicismos.
¿Qué es el Afore?
Afore significa Administradora de Fondos para el Retiro. Es una institución financiera privada, regulada por la CONSAR, que administra e invierte el dinero para tu retiro en una cuenta personal a tu nombre, llamada Cuenta Individual. En pocas palabras: es donde se acumula, mes con mes, el ahorro que financiará tu pensión.
¿Cómo funciona el Afore?
Tu Cuenta Individual se divide en subcuentas, y la principal es la de RCV (Retiro, Cesantía en Edad Avanzada y Vejez). Ahí caen las aportaciones obligatorias que se descuentan de tu salario y las que hacen tu patrón y el gobierno.
Ese dinero no se queda quieto: la Afore lo invierte para que crezca con el tiempo. Mientras más años falten para tu retiro, más puede aprovechar el interés compuesto. Al llegar tu retiro, ese saldo acumulado financia tu pensión.
¿Quién aporta a tu Afore?
Aquí está algo que mucha gente no sabe: tú no eres el único que aporta. El esquema es tripartita:
- Tú (trabajador): el 1.125% de tu Salario Base de Cotización. Este porcentaje está fijo y no cambia.
- Tu patrón: un 2% por retiro, más la cuota de cesantía y vejez, que en 2026 puede llegar hasta alrededor del 7.5% según tu nivel salarial.
- El gobierno: la llamada cuota social, una aportación para los trabajadores de menores ingresos.
Un cambio importante que te conviene: históricamente, la aportación total rondaba apenas el 6.5% del salario —insuficiente para una buena pensión, según casi todos los especialistas. La Reforma de Pensiones de 2020 está subiendo ese porcentaje de forma gradual hasta acercarse al 15% en 2030, y el aumento lo paga el patrón. Es la mejor noticia para las pensiones en décadas.
¿Para qué sirve el Afore?
Su función principal es financiar tu pensión cuando te retires. Al cumplir los requisitos de edad (60 años por cesantía, con pensión reducida, o 65 por vejez, completa) y de semanas cotizadas, el saldo de tu cuenta se usa para pagarte un ingreso mensual de por vida.
Ojo con una confusión costosa: si te pensionas, ese dinero no se te entrega en una sola exhibición; se transforma en tu pensión mensual. Solo en casos específicos (como no alcanzar los requisitos para pensión) se entrega el saldo. También existen retiros parciales bajo ciertas condiciones, como el retiro por desempleo o por matrimonio.
¿Cómo se obtiene un Afore?
Cuando empiezas tu primer empleo formal y te dan de alta en el IMSS, se genera tu Cuenta Individual. Si no eliges activamente una Afore, el sistema te asigna una —y no siempre es la de mejor rendimiento. Por eso vale la pena registrarte y elegir de forma consciente, algo que puedes hacer desde la app AforeMóvil.
Si no sabes cuál es tu Afore o quieres asegurarte de tener la mejor para tu caso, revisa nuestra guía sobre cuál es la mejor Afore y cómo cambiarte.
Las SIEFOREs: dónde se invierte tu dinero
Tu ahorro se invierte en una SIEFORE generacional, un fondo que corresponde a tu año de nacimiento. Los de las personas más jóvenes invierten con más renta variable (más potencial de crecimiento a largo plazo) y se vuelven más conservadores conforme te acercas al retiro. Es un piloto automático diseñado para tu horizonte.
Semanas cotizadas: cuándo puedes pensionarte
Para tener derecho a una pensión bajo el sistema actual (Ley 97, para quienes empezaron a cotizar desde julio de 1997) necesitas un mínimo de semanas cotizadas. La Reforma de 2020 redujo ese requisito y lo está ajustando de forma gradual: en 2026 son alrededor de 850 semanas, subiendo poco a poco hasta 1,000 en 2031. Cada periodo sin cotizar (desempleo, trabajo informal) frena esa acumulación.
La advertencia más importante: el Afore solo no alcanza
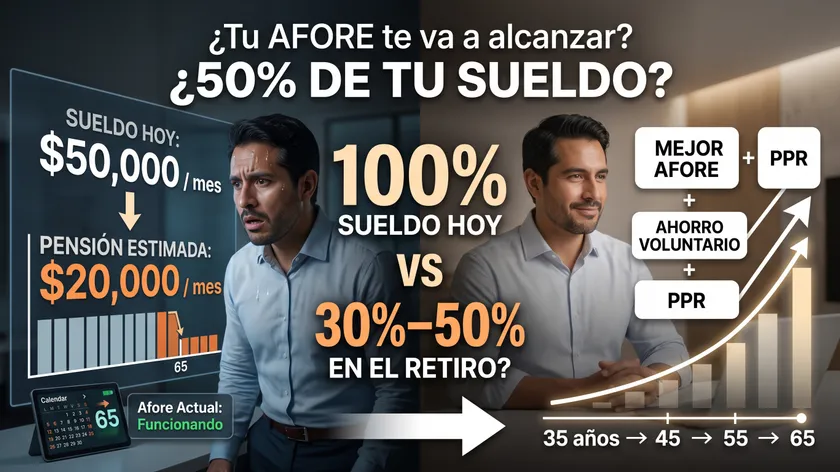
Aquí está la verdad que pocos te dicen. Aun con las nuevas aportaciones, para la mayoría de los trabajadores la pensión reemplazará solo entre el 30% y 50% de su último sueldo. Los especialistas consideran que necesitas cerca del 70% para mantener tu nivel de vida. Es decir: si dependes únicamente de las aportaciones obligatorias, muy probablemente vivirás tu retiro con bastante menos de lo que ganas hoy.
La buena noticia es que hay tres cosas bajo tu control que cambian por completo el resultado:
- Elegir una Afore con buen rendimiento neto (no quedarte en la que te asignaron). Aquí te explico cómo elegir la mejor.
- Hacer ahorro voluntario en tu Afore, que además es deducible de impuestos.
- Complementar con un Plan Personal de Retiro (PPR), que también te da beneficio fiscal.
Juntas, estas tres decisiones pueden ser la diferencia entre un retiro apretado y uno tranquilo.
¿Quieres saber cómo va tu retiro y qué te falta para llegar bien?
En un diagnóstico gratuito de 30 minutos revisamos tu Afore, tu ahorro y tus metas, y salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →En resumen
El Afore es la base de tu retiro en México: una cuenta a tu nombre donde tú, tu patrón y el gobierno aportan, y cuyo saldo se invierte para financiar tu pensión. Entenderlo es el primer paso; el segundo es actuar, porque las aportaciones obligatorias rara vez alcanzan por sí solas. Elegir bien tu Afore, ahorrar de más y complementar con un PPR es lo que convierte “tener un Afore” en “tener un retiro asegurado”.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye una asesoría personalizada. Las cifras (aportaciones, semanas cotizadas, UMA) corresponden a 2026 y a la Reforma de Pensiones vigente; verifica los datos actualizados en CONSAR e IMSS.
Preguntas frecuentes
¿Qué es el Afore en palabras simples?
Es la administradora que maneja e invierte tu ahorro para el retiro en una cuenta a tu nombre (tu Cuenta Individual), regulada por la CONSAR.
¿Cómo funciona el Afore?
Recibe aportaciones tuyas, de tu patrón y del gobierno, las invierte en una SIEFORE según tu edad para que crezcan con el tiempo, y al retirarte usa ese saldo para pagarte una pensión mensual.
¿Quién aporta a mi Afore y cuánto?
Tú aportas el 1.125% de tu salario base; tu patrón, un 2% de retiro más la cuota de cesantía y vejez (creciente hasta 2030); y el gobierno, la cuota social para salarios bajos.
¿Para qué sirve el Afore?
Principalmente para financiar tu pensión al retirarte (a los 60 o 65 años, según el caso). También permite algunos retiros parciales, como por desempleo, bajo ciertos requisitos.
¿Con mi Afore es suficiente para mi retiro?
Generalmente no. Con solo las aportaciones obligatorias, la pensión reemplaza entre el 30% y 50% de tu sueldo. Conviene complementarla con ahorro voluntario y un plan personal de retiro.
¿Cómo sé cuál es mi Afore?
Puedes consultarlo con tu CURP en la app AforeMóvil o en el portal de CONSAR. Si nunca elegiste una, el sistema te asignó una automáticamente.