Pensión IMSS 2026 y Fondo de Pensiones para el Bienestar
Publicado el · Actualizado el
El gobierno anunció el Fondo de Pensiones para el Bienestar, que promete acercar las pensiones del IMSS e ISSSTE al 100% del último salario. Suena a la solución a la crisis de las pensiones —y para muchos trabajadores es una gran noticia—. Pero tiene un detalle que cambia todo si ganas por encima del promedio, y que casi nadie te explica. Aquí te lo aclaro, con lo que sí se sabe y lo que conviene verificar.
¿Qué es el Fondo de Pensiones para el Bienestar?
Es un fondo federal creado para complementar la pensión de los trabajadores que se jubilan bajo el sistema de cuentas individuales (Afore). La idea: si lo acumulado en tu Afore no alcanza para igualar tu último salario, el fondo aporta la diferencia, con el objetivo de llegar a una tasa de reemplazo cercana al 100%.
En el sistema actual (Ley 97), la mayoría de los trabajadores iba a recibir una pensión de apenas el 30% a 50% de su sueldo. Este fondo busca cerrar esa brecha. Para quien cumple los requisitos y gana alrededor del promedio, es una mejora real.
Quiénes aplican (a grandes rasgos)
Según la información disponible, el beneficio está dirigido a:
- Trabajadores del IMSS que empezaron a cotizar después de julio de 1997.
- Trabajadores del ISSSTE en el régimen de cuentas individuales (2007).
- Que cumplan 65 años y las semanas o años cotizados mínimos que exige cada instituto.
Los pensionados actuales podrían necesitar validar sus datos ante el instituto para el ajuste. (Las reglas operativas finas conviene confirmarlas directamente con el IMSS, porque la información pública ha tenido inconsistencias.)
El detalle que lo cambia todo: el tope
Aquí está lo que casi nadie subraya, y es clave si eres profesionista, tienes un buen sueldo o un negocio. El complemento al 100% aplica hasta un tope: aproximadamente el salario promedio registrado ante el IMSS, que para 2026 ronda los $17,000 pesos mensuales.
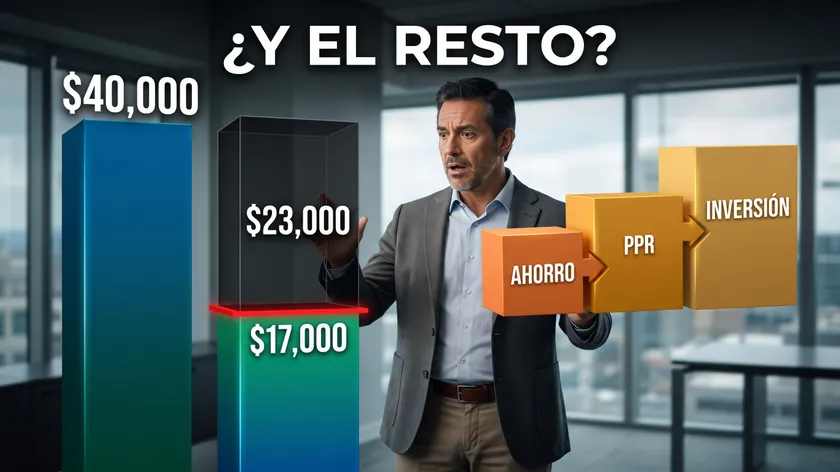
¿Qué significa en la práctica? Que el fondo te garantiza llegar al 100% de tu salario solo hasta ese tope. Si tu último salario es de, digamos, $40,000 al mes:
- La parte de tu sueldo hasta ~$17,000 puede quedar bien cubierta.
- Pero sobre los ~$23,000 restantes, el apoyo no aplica igual. Esa parte sigue dependiendo de lo que tú hayas acumulado —y, como vimos, la Afore sola rara vez alcanza.
Traducción honesta: mientras más ganas, más grande es la brecha que el fondo no cubre. La reforma ayuda muchísimo a quien gana cerca del promedio, pero deja al descubierto justo a quien más tiene que perder en su nivel de vida al jubilarse.
Por qué esto te obliga a tener tu propia estrategia
Si tu ingreso está por encima del promedio, apoyarte solo en tu Afore y en el fondo del gobierno significa, casi con seguridad, un recorte fuerte en tu nivel de vida al retirarte. La única forma de cerrar esa brecha es construir tu propio complemento, y para eso el tiempo es tu mejor aliado.
Las herramientas son las mismas que siempre, ahora con más razón para usarlas:
- Ahorro voluntario en tu Afore — deducible de impuestos y fácil de automatizar. Cómo funciona.
- Un Plan Personal de Retiro (PPR) — tu complemento con beneficio fiscal y más control. Qué es un PPR.
- Una cartera de inversión acorde a tu horizonte, para lo que exceda esos vehículos.
Puedes ver, con tus números, cuánto necesitarías aportar para cerrar tu brecha con el simulador de PPR, y el panorama completo en la guía de ahorro para el retiro.
El momento de actuar es ahora (no a los 60)
La noticia del fondo tiene un efecto secundario peligroso: hacer creer que “el retiro ya está resuelto”. Para quien gana por encima del promedio, no lo está. Y cada año que pasa sin construir tu complemento es un año de interés compuesto que no vuelve. La diferencia entre empezar hoy y empezar en diez años puede ser de millones de pesos al momento de jubilarte.
¿Ganas por encima del promedio y quieres saber de qué tamaño es tu brecha de retiro —y cómo cerrarla?
En un diagnóstico gratuito de 30 minutos lo calculamos con tus números y salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda tu diagnóstico aquí →En resumen
El Fondo de Pensiones para el Bienestar es una buena noticia, sobre todo para quienes ganan cerca del salario promedio: puede acercar su pensión al 100% de su sueldo. Pero el complemento tiene un tope (~$17,000 mensuales en 2026), y quien gana por encima de él conserva una brecha que solo puede cerrar con su propia estrategia: ahorro voluntario, un PPR y una cartera a su medida. La reforma no te quita la responsabilidad de tu retiro —si ganas bien, te la recuerda—.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso. Salgo con al menos dos estrategias concretas hechas a tu medida.
Reserva tu lugar →Este contenido es informativo y se basa en información pública disponible sobre el Fondo de Pensiones para el Bienestar, que es un programa reciente y cuyas reglas y cifras pueden actualizarse. No sustituye la información oficial del IMSS, el ISSSTE o el gobierno federal, ni una asesoría personalizada. Verifica los requisitos, topes y montos vigentes en las fuentes oficiales antes de tomar decisiones.
Preguntas frecuentes
¿Qué es el Fondo de Pensiones para el Bienestar?
Un fondo federal que complementa la pensión de los trabajadores con Afore para acercarla al 100% de su último salario, hasta un tope. Busca mejorar la tasa de reemplazo del sistema de cuentas individuales.
¿La pensión será del 100% de mi sueldo?
Hasta un tope cercano al salario promedio registrado ante el IMSS (alrededor de $17,000 mensuales en 2026). La parte de tu sueldo por encima de ese tope no queda cubierta igual, así que si ganas más, tendrás una brecha.
¿Quiénes pueden recibir el complemento?
A grandes rasgos, trabajadores del IMSS que cotizan desde julio de 1997 (o del ISSSTE en el régimen de 2007), que cumplan 65 años y los requisitos de cotización. Confirma los detalles con el IMSS, porque la información oficial ha tenido ajustes.
¿Qué pasa si gano más del promedio?
Que el fondo no te garantiza el 100% sobre el excedente. Esa parte depende de tu ahorro propio (Afore, ahorro voluntario, PPR). Mientras más ganas, más importante es tener tu estrategia de retiro.
¿Entonces ya no necesito ahorrar para mi retiro?
Si ganas por encima del promedio, lo necesitas más que nunca. El fondo ayuda, pero no cierra tu brecha. Empezar temprano con ahorro voluntario y un PPR es la forma de llegar bien.