¿Cuánto cuesta un seguro de vida? Precios 2026 por edad
Publicado el
Es la primera pregunta que casi todos hacen: “¿cuánto me va a costar?”. La respuesta corta es que un seguro de vida es más barato de lo que la mayoría imagina —a menudo, menos que tu plan de celular. La respuesta completa depende de unos cuantos factores que aquí te explico, con precios de referencia 2026 por edad.
¿Cuánto cuesta un seguro de vida en México?
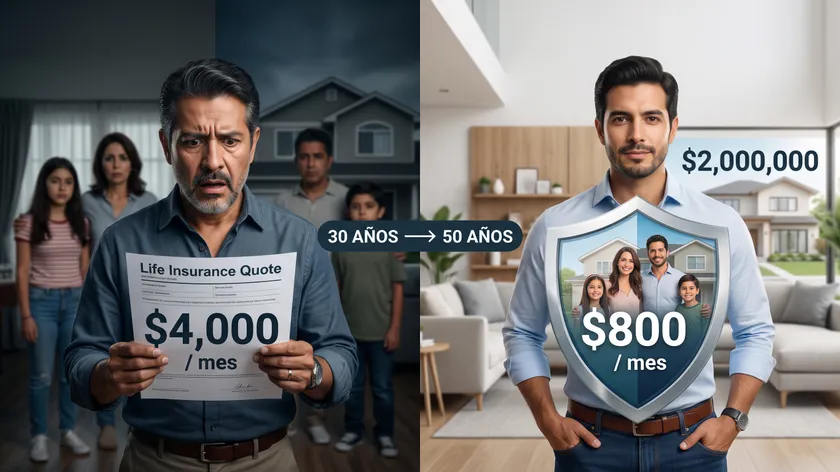
En 2026, un seguro de vida en México va desde alrededor de $300 hasta $4,500 pesos mensuales, según tu edad, la suma asegurada y el tipo de plan. Como referencia concreta: un adulto sano de 30 a 40 años paga típicamente entre $600 y $1,400 al mes por una cobertura temporal de $2,000,000 de suma asegurada.
Precio aproximado por edad (referencia)
Estos son rangos ilustrativos para un plan temporal a 20 años, persona sana y no fumadora, con $2,000,000 de suma asegurada:
| Edad al contratar | Prima mensual |
|---|---|
| 25 – 30 años | $400 – $700 |
| 30 – 40 años | $600 – $1,400 |
| 40 – 50 años | $1,200 – $2,500 |
| 50 – 60 años | $2,500 – $4,500 |
Cifras de referencia del mercado 2026, no garantizadas. La prima real depende de tu perfil y de la aseguradora.
Fíjate en el patrón: la prima casi se duplica cada década que esperas. Por eso el momento más barato para contratar siempre es hoy.
Los 6 factores que determinan tu prima
- Edad. El de mayor peso. Entre más joven, más barato, y esa prima suele quedar fija.
- Estado de salud. Tu historial y, en algunos planes, un examen médico. Contratar sano abarata.
- Suma asegurada. Cuánto recibirán tus beneficiarios. A mayor cobertura, mayor prima (pero también mayor protección).
- Tipo de plan. El temporal es el más económico; el vitalicio y el dotal cuestan más porque dan cobertura de por vida o incluyen ahorro.
- Hábitos. Fumar puede encarecer la prima de forma considerable. También influyen ocupación y actividades de riesgo.
- Plazo. El periodo por el que contratas la cobertura temporal.
Por qué el seguro temporal es mucho más barato
Aquí está el dato que más dinero ahorra: un seguro de vida temporal puede costar entre 4 y 8 veces menos que un vitalicio por la misma suma asegurada. ¿La razón? El temporal es protección pura por un plazo; el vitalicio y el dotal incluyen un componente de ahorro o cobertura de por vida que encarece la prima.
Para la mayoría de las familias —que buscan proteger su ingreso durante los años en que los hijos crecen o se paga la hipoteca— el temporal ofrece la mayor protección por cada peso.
No es solo cuánto cuesta, es cuánto necesitas
Un seguro barato con una suma asegurada insuficiente falla justo cuando más se necesita. Antes de mirar el precio, define cuánta cobertura requieres: una regla práctica es alrededor de 10 veces tu ingreso anual, o el saldo de tu hipoteca, lo que sea mayor. El objetivo no es pagar poco, sino que tu familia quede realmente protegida a un costo que puedas sostener sin falta.
Cómo pagar menos (de forma legítima)
- Contrata joven y sano: fijas una prima baja para todo el plazo.
- Elige temporal si tu meta es proteger ingresos por 10-30 años.
- No fumar (o dejar de fumar) baja la prima notablemente.
- Ajusta la suma a lo que de verdad necesitas: ni de más, ni de menos.
- Compara aseguradoras: la misma cobertura puede variar bastante de precio entre compañías; compararlas sin agenda de venta es justo lo que hace un asesor independiente.
¿Quieres saber tu costo real, con tu edad y tu perfil, y cuánta cobertura necesitas?
En un diagnóstico gratuito de 30 minutos lo calculamos y comparamos opciones de varias aseguradoras, sin que te empujen la más cara. Salgo con al menos dos alternativas concretas.
Agenda tu diagnóstico aquí →En resumen
Un seguro de vida cuesta menos de lo que la mayoría cree, sobre todo si lo contratas joven, sano y en modalidad temporal. Pero el precio es solo la mitad de la ecuación: la otra mitad es contratar la suma asegurada correcta. Un seguro bien dimensionado y a buen precio es de las mejores inversiones en tranquilidad que existen.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo. Las cifras son referencias ilustrativas del mercado 2026 y no constituyen una cotización ni una garantía; tu prima real depende de tu perfil y de la aseguradora. Verifica condiciones, coberturas y exclusiones antes de contratar.
Preguntas frecuentes
¿Cuánto cuesta un seguro de vida en México en 2026?
Entre unos $300 y $4,500 mensuales, según edad, suma asegurada y tipo de plan. Un adulto sano de 30 a 40 años paga típicamente $600 a $1,400 al mes por $2,000,000 de suma en un plan temporal.
¿Qué hace que suba el precio de un seguro de vida?
Principalmente la edad, seguida del estado de salud, la suma asegurada, el tipo de plan (temporal vs. vitalicio), hábitos como fumar y el plazo contratado.
¿Es más barato el seguro temporal o el vitalicio?
El temporal es mucho más barato: puede costar de 4 a 8 veces menos que un vitalicio por la misma suma asegurada, porque es protección pura sin componente de ahorro.
¿Conviene contratar el seguro más barato?
No necesariamente. Si la suma asegurada es insuficiente, el seguro falla cuando más se necesita. Lo ideal es la cobertura correcta a un costo que puedas mantener.
¿Cuánto sube la prima si espero unos años?
Como referencia, la prima casi se duplica por cada década que esperas para contratar. Contratar joven es la forma más efectiva de pagar menos.