¿Cuál es el mejor seguro de vida en México? Cómo elegir
Publicado el
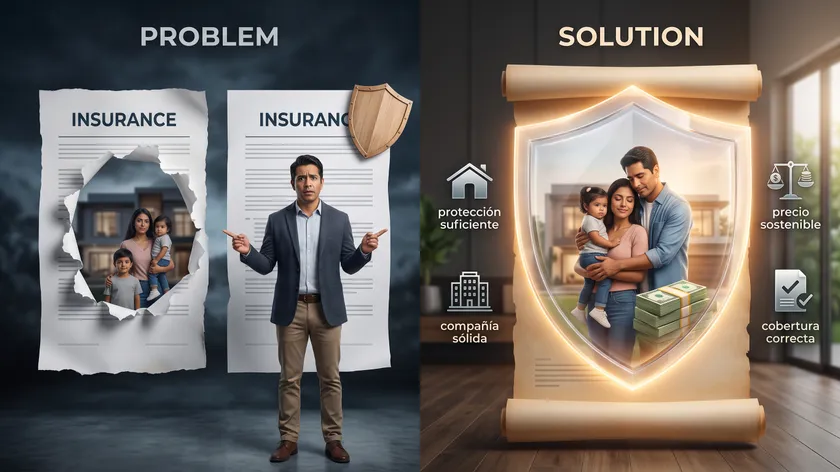
Si buscaste “el mejor seguro de vida”, seguramente encontraste mil listas de “las 10 mejores aseguradoras”. El problema es que ninguna sabe nada de ti. Y en seguros, el “mejor” no es una marca: es el que cubre tu necesidad real, con una compañía sólida y a un precio que puedas sostener. Te explico cómo elegirlo de verdad.
¿Cuál es el mejor seguro de vida en México?
No existe un único “mejor seguro de vida” para todos. El mejor para ti es el que combina el tipo correcto de plan (según tu objetivo), una suma asegurada suficiente, una aseguradora solvente y con buena reputación de pago, todo a una prima que puedas mantener sin falta. La marca importa menos de lo que crees; lo que importa es que embone con tu caso.
Por qué desconfiar de las listas de “los 10 mejores”
Esos rankings suelen estar ordenados por conveniencia comercial del sitio que los publica, no por tu situación. Un plan que es excelente para un soltero de 28 años puede ser una mala elección para un padre de familia de 45 con hipoteca. Antes de mirar marcas, hay que mirar criterios.
Los criterios que de verdad importan al elegir
1. El tipo de plan correcto. ¿Buscas proteger tu ingreso 20 años (temporal), cobertura de por vida (vitalicio) o combinar protección con ahorro (dotal)? Esta es la decisión de fondo. Si tienes dudas, empieza por la guía de qué es un seguro de vida y sus tipos.
2. La suma asegurada suficiente. El mejor seguro con una cobertura corta no sirve. Como referencia, alrededor de 10 veces tu ingreso anual o el saldo de tu hipoteca, lo que sea mayor.
3. La solvencia de la aseguradora. Vas a confiarle la protección de tu familia por años o décadas, así que su solidez financiera importa. En México, las aseguradoras están reguladas por la CNSF, que vigila su capacidad de pago.
4. La reputación de pago de siniestros. De poco sirve una prima baja si la compañía complica el pago cuando más se necesita. Investiga cómo responde ante reclamaciones.
5. Las coberturas y exclusiones. Dos pólizas al mismo precio pueden cubrir cosas muy distintas. Lee qué incluye y, sobre todo, qué no cubre.
6. Una prima que puedas sostener. El mejor seguro es inútil si dejas de pagarlo. Debe caber en tu presupuesto a largo plazo. Aquí te ayuda saber cuánto cuesta un seguro de vida.
¿Y las aseguradoras grandes de México?
Existen compañías consolidadas y reconocidas en el mercado mexicano —como GNP, MetLife, Seguros Monterrey New York Life, AXA, BBVA Seguros, entre otras—, todas reguladas por la CNSF. Cualquiera de ellas puede ofrecer un buen producto; la clave no es cuál marca eliges, sino qué plan de esa marca contratas y si corresponde a tu necesidad. La mejor aseguradora para tu vecino puede no ser la mejor para ti.
Los dos errores más comunes al elegir
- Elegir solo por marca: contratar “la más famosa” sin revisar si su plan encaja con tu objetivo y presupuesto.
- Elegir solo por precio: irte por la prima más baja y descubrir, tarde, que la suma asegurada era insuficiente o que la póliza excluía justo lo que necesitabas.
El equilibrio correcto es: la cobertura adecuada, de una compañía sólida, a un precio sostenible.
Cómo elegir en 3 pasos
- Define tu necesidad: cuánta suma asegurada, por cuánto tiempo y con qué objetivo (proteger ingreso, hipoteca, herencia).
- Compara las mismas coberturas entre varias aseguradoras. Que las cotizaciones sean equivalentes, no manzanas con naranjas.
- Revisa la letra chica: exclusiones, condiciones y reputación de pago antes de firmar.
La ventaja de un asesor independiente
Aquí está la diferencia real. Un agente atado a una sola aseguradora solo puede ofrecerte los planes de su compañía. Un asesor independiente compara varias opciones y te ayuda a elegir la que de verdad te conviene —no la que le deja más comisión. Ese es exactamente mi trabajo: traducir “quiero el mejor seguro” en “este es el plan correcto para ti, de esta compañía, por esta razón”.
¿Quieres que comparemos opciones reales para tu caso y encontremos el seguro correcto para ti?
En un diagnóstico gratuito de 30 minutos definimos tu necesidad y comparo alternativas de varias aseguradoras. Salgo con al menos dos opciones concretas.
Agenda tu diagnóstico aquí →En resumen
El mejor seguro de vida no es una marca en una lista: es el plan correcto, con la suma adecuada, de una compañía sólida, a un precio que puedas sostener. Define tu necesidad primero y compara con criterios, no con rankings genéricos. Y si quieres hacerlo bien y rápido, hazlo con alguien que compare por ti sin agenda de venta.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no constituye una recomendación para contratar una aseguradora específica. Verifica coberturas, exclusiones y la solvencia de la compañía (regulada por la CNSF) antes de contratar.
Preguntas frecuentes
¿Cuál es el mejor seguro de vida en México?
No hay uno solo. El mejor es el que combina el tipo de plan correcto para tu objetivo, una suma asegurada suficiente, una aseguradora solvente y una prima que puedas mantener.
¿Cómo elijo un buen seguro de vida?
Define primero tu necesidad (suma, plazo, objetivo), compara las mismas coberturas entre varias aseguradoras y revisa exclusiones, solvencia y reputación de pago antes de contratar.
¿Cuál es la mejor aseguradora de vida?
Varias compañías reguladas por la CNSF (GNP, MetLife, Seguros Monterrey NYL, AXA, entre otras) son sólidas. Lo decisivo no es la marca, sino que el plan que contrates corresponda a tu necesidad.
¿Es mejor el seguro más barato?
No. La prima más baja no sirve si la suma asegurada es insuficiente o si la póliza excluye lo que necesitas. Busca la cobertura correcta a un precio sostenible.
¿Me conviene comparar por mi cuenta o con un asesor?
Un asesor independiente compara varias aseguradoras sin sesgo de marca y te ayuda a elegir el plan correcto, lo que suele ahorrar tiempo y errores costosos.