¿Cuánto cuesta un seguro de gastos médicos mayores? 2026
Publicado el
Antes de una enfermedad grave, la pregunta es “¿cuánto cuesta el seguro?”. Después de una, la pregunta es “¿por qué no lo contraté antes?”. La buena noticia es que un seguro de gastos médicos mayores suele costar mucho menos de lo que la gente imagina —sobre todo si lo contratas joven. Aquí tienes los precios de referencia 2026 por edad y cómo pagar menos sin quedarte mal cubierto.
¿Cuánto cuesta un seguro de gastos médicos mayores en México?
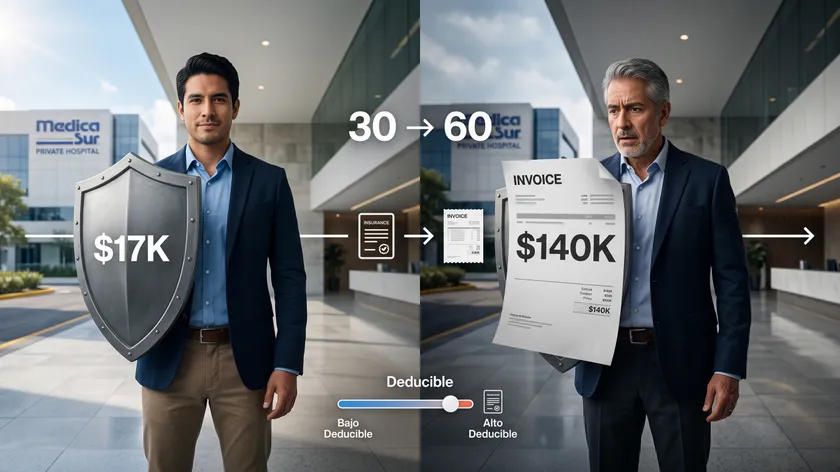
En 2026, la prima anual de un seguro de gastos médicos mayores va, a grandes rasgos, de $8,000 a $140,000 pesos por persona, según la edad, la suma asegurada, el deducible y el nivel hospitalario. Como referencia, un adulto de 30 a 40 años suele pagar entre $17,000 y $44,000 al año. La edad es, por mucho, el factor que más pesa.
Precio por edad (referencia 2026)
Rangos ilustrativos de prima anual individual en el mercado mexicano:
| Edad | Prima anual |
|---|---|
| 20 – 30 años | $10,000 – $23,000 |
| 31 – 40 años | $17,000 – $44,000 |
| 41 – 50 años | $24,000 – $73,000 |
| 51 – 60 años | $32,000 – $140,000 |
| 61 – 70 años | $43,000 – $153,000 |
Cifras de referencia del mercado 2026, no garantizadas. La prima real depende de tu perfil, cobertura, deducible y aseguradora.
El patrón es claro: entre los 25 y los 65 años, la prima puede multiplicarse por 5 u 8 veces. Por eso contratar joven no solo es más barato hoy, sino para siempre.
¿Y el plan familiar?
Un plan familiar (por ejemplo, dos adultos y dos hijos) suele costar entre $44,000 y $100,000 pesos al año, dependiendo de las edades y la cobertura. La ventaja: contratar a la familia en una sola póliza suele salir 15% a 20% más barato que asegurar a cada quien por separado.
Los factores que determinan tu prima
- Edad. El de mayor peso. La prima sube cada año, y más aún después de los 40.
- Suma asegurada. El techo de cobertura (de $3 a $50 millones). A mayor suma, mayor prima.
- Deducible y coaseguro. A mayor deducible que aceptes, menor prima (y viceversa).
- Nivel hospitalario y red. Acceso a hospitales de gama alta encarece la póliza.
- Ciudad y código postal. El costo de la medicina privada varía por región.
- Género y maternidad. Las coberturas de maternidad influyen en el precio.
El truco #1 para bajar la prima: el deducible
Si quieres pagar menos sin recortar tu protección real, la palanca más poderosa es el deducible. Subirlo —por ejemplo, de $15,000 a $50,000— puede reducir tu prima hasta un 40%. La lógica: asumes tú los gastos pequeños (que de todos modos podrías cubrir) y dejas el seguro para lo que de verdad importa, el evento catastrófico. Para la mayoría, un deducible medio-alto es el punto óptimo entre prima accesible y protección sólida.
Ojo: las primas suben cada año
El costo de la medicina privada crece con la inflación médica, que en 2026 ronda incrementos del 12% al 15% anual. Esto significa dos cosas: tu prima subirá con el tiempo aunque no cambies de plan, y cada año que pospones contratar, entras a una tarifa más cara (por edad y por inflación). Es el argumento más fuerte para no dejarlo para después.
No lo olvides: la prima es deducible de impuestos
Un beneficio que casi compensa parte del costo: las primas del seguro de gastos médicos mayores son deducibles en tu declaración anual, como parte de tus deducciones personales (artículo 151 de la Ley del ISR). Es decir, una parte de lo que pagas regresa vía menos impuestos.
Pago anual vs. mensual
Pagar la prima de forma anual suele evitar un recargo del 6% al 12% que aplican muchas aseguradoras al fraccionar en pagos mensuales o semestrales. Si tu flujo lo permite, el pago anual es la opción más económica.
Cómo saber cuánto costaría el tuyo
Los rangos orientan, pero tu prima real solo sale de una cotización con tus datos: edad, código postal, composición familiar, deducible y red. Puedes comparar en el simulador de la CONDUSEF, y lo ideal es cotizar las mismas coberturas en varias aseguradoras para comparar manzanas con manzanas. Compararlas sin agenda de venta es justo lo que hace un asesor independiente. Para entender qué estás comparando, revisa primero qué es y cómo funciona un seguro de gastos médicos mayores.
¿Quieres tu costo real y el deducible óptimo para tu presupuesto?
En un diagnóstico gratuito de 30 minutos lo calculamos y comparo opciones de varias aseguradoras, sin empujarte la más cara. Salgo con al menos dos alternativas concretas.
Agenda tu diagnóstico aquí →En resumen
Un seguro de gastos médicos mayores cuesta, para un adulto joven, bastante menos de lo que la mayoría cree, y su precio se dispara con la edad. Las claves para pagar menos sin perder protección son contratar pronto, elegir un deducible medio-alto y pagar de forma anual. Y como la prima es deducible, parte del costo regresa a tu bolsillo.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo. Las cifras son referencias ilustrativas del mercado 2026 y no constituyen una cotización ni una garantía; tu prima real depende de tu perfil y de la aseguradora. La deducibilidad se sujeta a los requisitos y límites de la Ley del ISR vigente.
Preguntas frecuentes
¿Cuánto cuesta un seguro de gastos médicos mayores en 2026?
Entre unos $8,000 y $140,000 pesos anuales por persona, según la edad, la suma asegurada, el deducible y el nivel hospitalario. Un adulto de 30 a 40 años suele pagar entre $17,000 y $44,000 al año.
¿Cuánto cuesta un plan familiar?
Para una familia de cuatro, típicamente entre $44,000 y $100,000 al año, con un ahorro de 15% a 20% frente a pólizas individuales separadas.
¿Cómo puedo pagar menos sin perder protección?
Sube tu deducible (puede bajar la prima hasta 40%), paga de forma anual para evitar recargos, ajusta el nivel hospitalario a lo que realmente necesitas y contrata joven.
¿El costo del seguro es deducible de impuestos?
Sí. Las primas son deducibles en tu declaración anual como parte de tus deducciones personales (art. 151 de la Ley del ISR).
¿Por qué sube mi prima cada año?
Por la inflación médica (12%-15% anual en 2026) y porque cada año tienes más edad, que es el factor de mayor peso en el precio.
¿Conviene contratar joven?
Sí. Entre los 25 y los 65 años la prima puede multiplicarse por 5 u 8. Contratar joven fija una base más baja y te protege antes de que aparezcan padecimientos.